

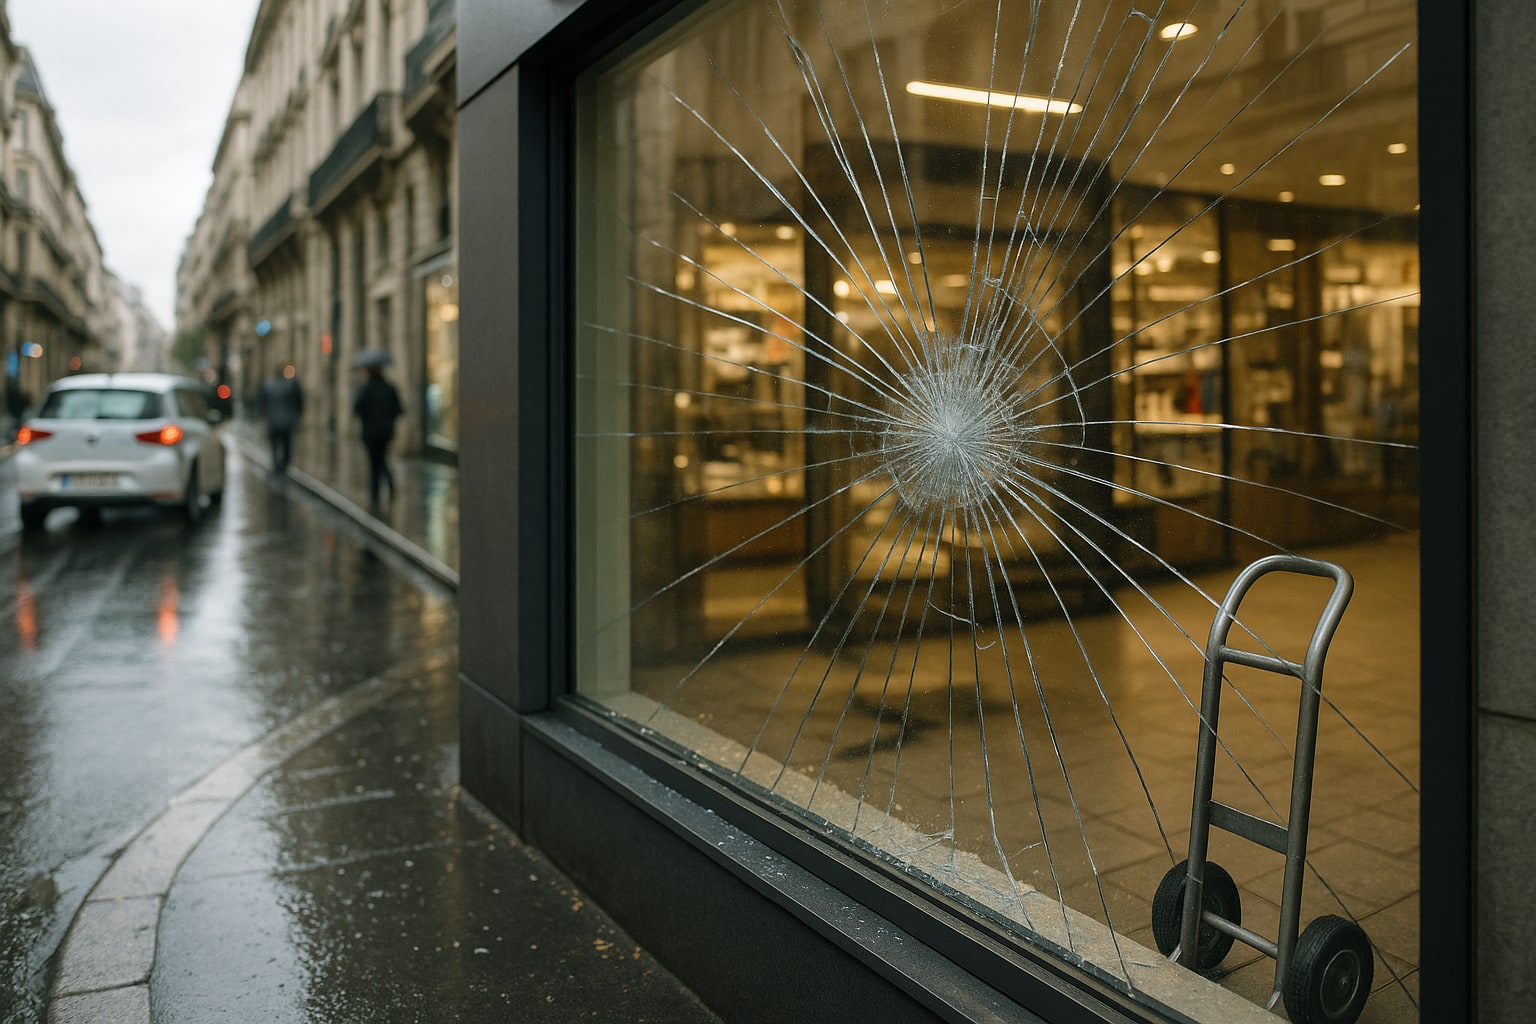
El escaparate es la cara del negocio y, también, su punto más frágil. Una pedrada, un intento de alunizaje, un golpe accidental con una carretilla del reparto: cualquiera de esos supuestos puede dejar el local cerrado un día entero y con una factura que va desde los 400 € por una luna estándar hasta más de 3.000 € en cristales templados de gran formato. Por eso este ranking se ancla a un criterio único: coberturas de rotura de cristales y escaparate incluidas en la póliza multirriesgo sin aplicación de franquicia, con producto vigente en España para comercio minorista a pie de calle.
Criterio de ordenación
Ordenamos por tres factores, en este orden: (1) rotura de cristales y escaparate sin franquicia dentro de la garantía básica —no como extensión de pago aparte—, (2) límite indemnizatorio por siniestro para lunas y rótulos exteriores, y (3) rapidez de peritación y red de cristaleros concertados. A igualdad, desempata la cobertura de responsabilidad civil de explotación y el precio orientativo para una tienda tipo de 80 m² con contenido asegurado de 30.000 €. Las cifras que damos son las que hemos podido verificar en condicionados públicos y mediadores; cuando no lo hemos hecho, no aparecen.
1. MAPFRE Comercio
Encabeza el ranking porque la garantía de rotura de cristales, lunas, espejos y rótulos entra sin franquicia en la modalidad Plus, e incluye el escaparate exterior como parte del continente. La red pericial propia es, en la práctica, la más densa del país para comercio, y eso se nota cuando hay que reponer un cristal templado un lunes por la mañana.
| Característica | Detalle |
|---|---|
| Continente | Capital a elegir, escaparate incluido |
| Contenido | Hasta 300.000 € según modalidad |
| Rotura de cristales | Sin franquicia en modalidad Plus |
| RC explotación | Desde 300.000 €, ampliable |
| Asistencia 24h | Cerrajero, cristalero, fontanero |
| Precio orientativo | Desde 380 €/año tienda 80 m² |
2. Allianz Negocio
Se queda a un paso del primer puesto por un motivo concreto: la cobertura de cristales sin franquicia está incluida, pero el capital para rótulos luminosos exteriores es algo más ajustado que en MAPFRE. Aun así, la peritación telemática de Allianz para siniestros de escaparate por debajo de cierto importe agiliza la reposición sin visita presencial, lo cual es un valor real para el comerciante que no puede cerrar.
| Característica | Detalle |
|---|---|
| Continente | Escaparate y luna cubiertos |
| Contenido | Modular hasta 250.000 € |
| Rotura de cristales | Sin franquicia, límite por siniestro según capital |
| RC explotación | Desde 600.000 € |
| Asistencia 24h | Sí, con cristalero concertado |
| Precio orientativo | Desde 410 €/año |
3. AXA Comercio
La diferencia con Allianz es sutil pero real: AXA cubre cristales sin franquicia y añade vidrios de mostrador y vitrinas interiores dentro de la garantía, algo que a menudo se olvida y que en joyerías, ópticas o pastelerías marca la diferencia. Pierde puestos frente a los dos primeros por un tiempo medio de reposición ligeramente superior según feedback de mediadores.
| Característica | Detalle |
|---|---|
| Continente | Escaparate, lunas y vitrinas |
| Contenido | Hasta 200.000 € |
| Rotura de cristales | Sin franquicia, incluye vitrinas interiores |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 395 €/año |
4. Generali Comercios
Buena cobertura de cristales sin franquicia, y una gestión de siniestro correcta, pero el capital estándar para rótulos exteriores es más bajo que el de los tres primeros salvo que se contrate ampliación. Es sólida para comercio de barrio con escaparate único; para locales con fachada acristalada de gran tamaño, se queda corta sin retoque.
| Característica | Detalle |
|---|---|
| Continente | Escaparate incluido |
| Contenido | Hasta 180.000 € |
| Rotura de cristales | Sin franquicia, sublímite en rótulos |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 360 €/año |
5. Zurich Klinc Comercio
Producto digital con contratación online y cristales sin franquicia. La lógica de modulación por meses es atractiva para negocios estacionales, aunque la peritación presencial sigue un canal más lento que la de las tres primeras. Para tienda pequeña con escaparate estándar, cumple; para comercio con contenido superior a 100.000 €, se queda por debajo.
| Característica | Detalle |
|---|---|
| Continente | Escaparate cubierto |
| Contenido | Hasta 100.000 € (modular) |
| Rotura de cristales | Sin franquicia |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí, con cristalero |
| Precio orientativo | Desde 320 €/año |
6. Reale Comercios
Reale cubre lunas y escaparates sin franquicia con un condicionado limpio, sin letra pequeña rara. Pierde posiciones porque la red de cristaleros concertados es menor y en poblaciones pequeñas el asegurado acaba adelantando el pago para luego pedir reembolso. No es un dealbreaker, pero pesa.
| Característica | Detalle |
|---|---|
| Continente | Escaparate cubierto |
| Contenido | Hasta 150.000 € |
| Rotura de cristales | Sin franquicia |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 340 €/año |
7. Catalana Occidente Plus Ultra Comercio
Cobertura correcta, pero la garantía de cristales sin franquicia aplica sobre elementos fijos del continente; los expositores móviles con vidrio quedan fuera salvo ampliación. Para una tienda de ropa o alimentación estándar va bien; para relojería o perfumería con muebles vitrina, no acaba de convencerme sin retoques.
| Característica | Detalle |
|---|---|
| Continente | Escaparate y lunas fijas |
| Contenido | Hasta 180.000 € |
| Rotura de cristales | Sin franquicia en fijos, opcional en muebles |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 370 €/año |
8. Mutua Madrileña Negocios
Cierra el ranking. La cobertura de cristales sin franquicia está, pero el enfoque histórico de Mutua es más fuerte en auto y hogar que en comercio, y eso se aprecia en un cuadro de coberturas complementarias menos maduro. Sirve, y el trato al mutualista es reconocible, pero para comercio puro hay opciones más finas por encima.
| Característica | Detalle |
|---|---|
| Continente | Escaparate cubierto |
| Contenido | Hasta 150.000 € |
| Rotura de cristales | Sin franquicia |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 350 €/año |
Exclusiones típicas que conviene mirar dos veces
En comercio, las exclusiones estándar del ramo suelen incluir: rotura por vicio propio del cristal, daños estéticos (arañazos), uso del local para actividad distinta de la declarada, mercancías inflamables sin autorización, y en algunos condicionados, actos vandálicos durante manifestaciones. Revísalas antes de firmar. Y algo que muchos comerciantes pasan por alto: si el escaparate se rompe con el local vacío por vacaciones prolongadas, algunas compañías aplican condicionantes. Merece la pena preguntar. Por normativa, todo esto se rige por la Ley 50/1980 de Contrato de Seguro y la supervisión corresponde a la DGSFP; para casos concretos, mejor pasar por un mediador colegiado.
Si buscas separar bien el seguro de local del seguro personal como titular del negocio, tiene sentido cruzarlo con una póliza específica de responsabilidad civil para pymes con capital por siniestro adecuado según sector.
Tabla resumen y puntuaciones
| # | Compañía | Cristales sin franquicia | Capital contenido | Peritación | Precio desde | Nota /10 |
|---|---|---|---|---|---|---|
| 1 | MAPFRE Comercio | Sí, Plus | 300.000 € | Muy rápida | 380 € | 9,3 |
| 2 | Allianz Negocio | Sí | 250.000 € | Telemática ágil | 410 € | 9,0 |
| 3 | AXA Comercio | Sí + vitrinas | 200.000 € | Correcta | 395 € | 8,7 |
| 4 | Generali Comercios | Sí (sublímite rótulos) | 180.000 € | Correcta | 360 € | 8,3 |
| 5 | Zurich Klinc | Sí | 100.000 € | Digital | 320 € | 8,0 |
| 6 | Reale Comercios | Sí | 150.000 € | Red menor | 340 € | 7,8 |
| 7 | Catalana Occidente | Sí (fijos) | 180.000 € | Correcta | 370 € | 7,6 |
| 8 | Mutua Madrileña | Sí | 150.000 € | Correcta | 350 € | 7,4 |
Mejor global y mejor calidad-precio
Mejor global: MAPFRE Comercio. Combina cobertura de cristales sin franquicia dentro de la garantía básica, capitales altos de continente y contenido, y la peritación más rápida del grupo. Para comercio con escaparate visible y ticket medio-alto, es la opción con menos fricción cuando toca reponer.
Mejor calidad-precio: Zurich Klinc Comercio. No tiene los capitales más altos ni la red pericial más densa, pero para tienda pequeña de menos de 80 m² con contenido bajo 100.000 €, el precio de entrada y la contratación online lo hacen la mejor entrada al ramo sin sacrificar el criterio del ranking: cristales sin franquicia, sí.
¿Y las grandes ausentes? Línea Directa y Santalucía tienen presencia relevante en otros ramos, pero no encajan en este criterio específico: la primera no comercializa multirriesgo comercio con la misma amplitud que auto, y la segunda concentra su fuerza en decesos y hogar, por lo que su producto de comercio no compite en primera línea en la garantía concreta que jerarquiza este ranking.
Preguntas frecuentes
¿Qué significa que la rotura de cristales sea "sin franquicia"?
Que la aseguradora asume el importe íntegro de la reparación o reposición del cristal cubierto, sin descontar una cantidad fija a cargo del asegurado. En comercio, es especialmente relevante porque la mayoría de siniestros de escaparate rondan los 400-1.500 € y una franquicia de 150 € vaciaría buena parte del valor de la cobertura.
¿El seguro multirriesgo de comercio es obligatorio en España?
No. A diferencia del seguro obligatorio del automóvil, el multirriesgo de comercio es voluntario. Ahora bien, muchos contratos de alquiler comercial exigen una póliza con RC de explotación y garantías de continente por contrato privado con el arrendador. Consulta tu contrato antes de renunciar a él.
¿Cubre el seguro un intento de robo que rompe el escaparate pero no consigue entrar?
En la mayoría de condicionados sí, dentro de la garantía de rotura de cristales por acto vandálico o tentativa de robo, siempre que se acredite con denuncia. Los daños al marco, cierre o alarma suelen ir por la garantía de robo del continente, no por la de cristales.
¿Cambia mucho el precio según el tipo de comercio?
Sí, y bastante. Una papelería y una joyería con la misma superficie pueden pagar primas muy distintas por el riesgo de robo, el capital de contenido y la peligrosidad del sector. La actividad declarada en la póliza es determinante; declararla mal es motivo de reducción proporcional de la indemnización según la Ley de Contrato de Seguro.

1 comentario
Pingback: Los 7 mejores seguros de ciberriesgo para empresas medianas con cobertura de interrupción de negocio desde 100.000 € – Seguro Rankings