

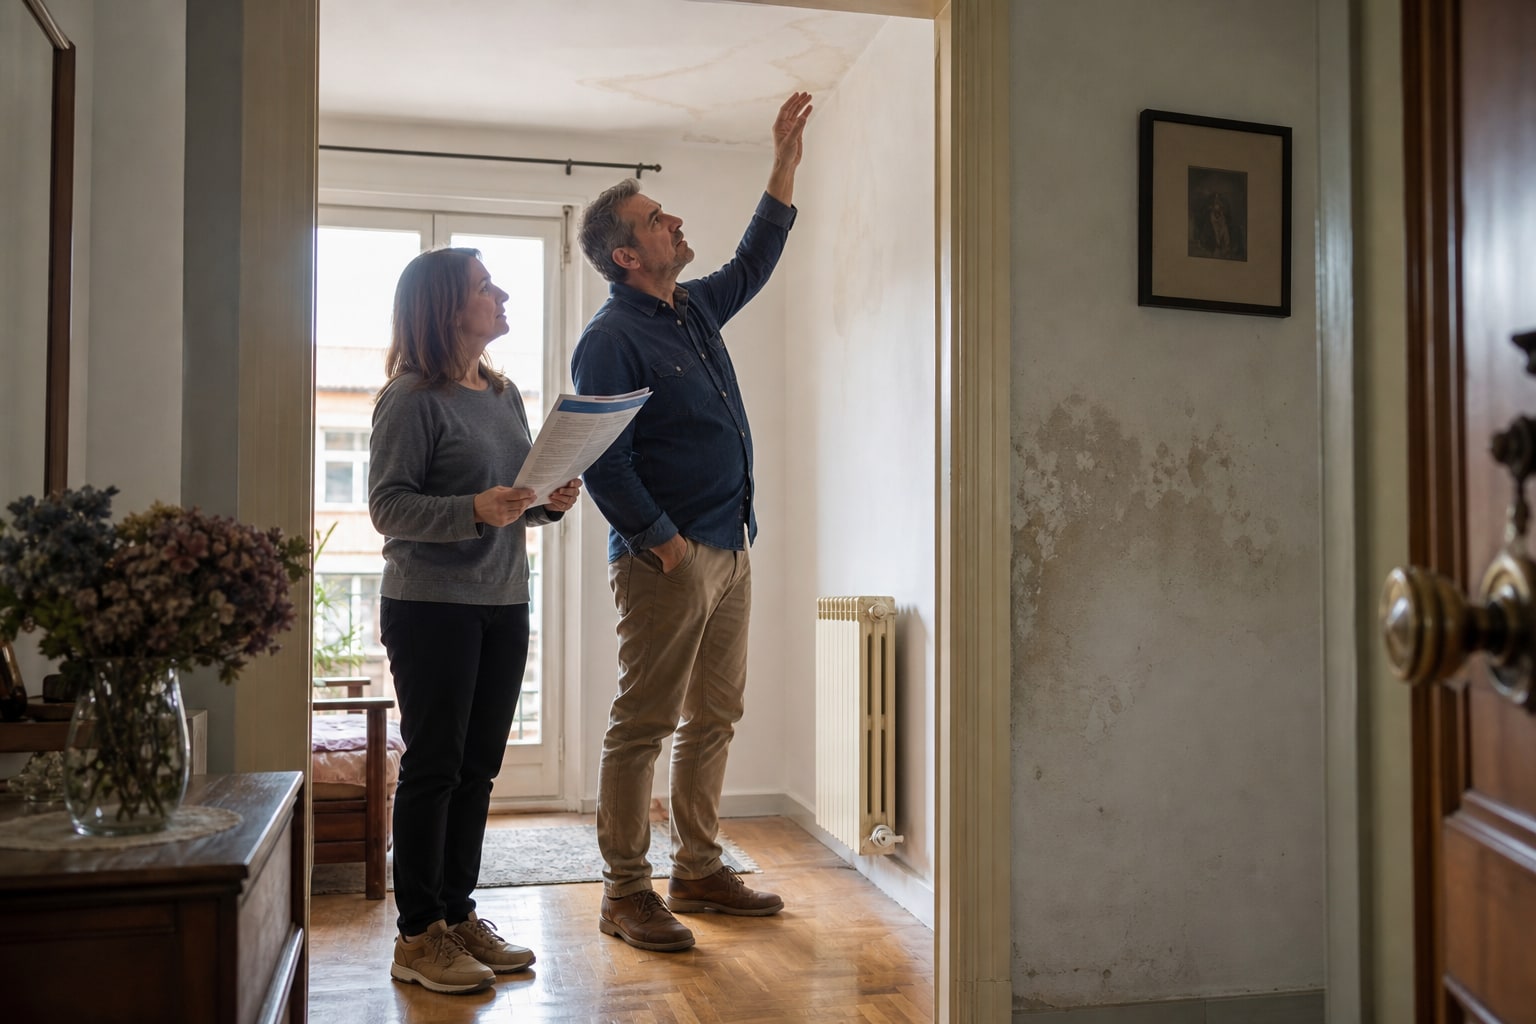
Que el vecino de arriba te inunde el baño es más habitual de lo que parece. Y cuando pasa, la pregunta no es solo "¿quién paga esto?", sino algo más práctico: ¿quién va a pelear por mí para que pague el seguro del vecino y no el mío? Ahí está la diferencia real entre pólizas de hogar que, sobre el papel, se parecen todas.
Este ranking ordena seis compañías con producto vigente en España según un criterio concreto: capacidad demostrada de gestionar la reclamación al seguro del tercero (el del vecino) en siniestros de daños por agua, sin que el asegurado tenga que convertirse en gestor de su propio caso. Valoramos la existencia de servicio de reclamación a terceros dentro de la póliza, la aplicación del Convenio CICOS cuando procede, y la cobertura de contenido y continente mientras se resuelve quién paga.
Qué significa "daños por agua del vecino" a efectos de seguro
Hablamos del supuesto típico: una filtración, rotura de tubería o desbordamiento que se origina en la vivienda superior o colindante y acaba mojando tu techo, tu suelo o tus muebles. El origen del daño no está en tu casa. Está en la del vecino.
Eso cambia todo el procedimiento. No es tu seguro el que debe pagar por defecto: es el seguro del causante el que, en teoría, responde. El problema es que "en teoría" y "en la práctica" no siempre coinciden, y ahí es donde se nota qué aseguradora trabaja de verdad para ti.
El Convenio CICOS: qué es y cómo agiliza la reclamación
El CICOS (Convenio de Indemnización de Comunidades de Propietarios y Seguros, gestionado entre aseguradoras adheridas) es un acuerdo que permite resolver siniestros de daños por agua entre comunidades de vecinos sin necesidad de litigio, cuando ambas pólizas están adheridas al convenio y el daño no supera determinados umbrales económicos. En la práctica agiliza mucho el pago: tu propia aseguradora indemniza primero y luego se entiende con la del vecino.
No todas las pólizas domésticas están vinculadas de la misma manera a este mecanismo, y el convenio tiene límites de importe por encima de los cuales deja de aplicar, pasando al procedimiento ordinario de reclamación civil. Conviene no dar por hecho que cualquier póliza de hogar lo cubre igual: hay que mirar las condiciones particulares.
Documentación necesaria para reclamar al seguro del vecino
Antes de entrar en el ranking, conviene tener claro qué vas a necesitar casi siempre: parte de siniestro cumplimentado, fotografías del daño y de su origen, presupuesto o factura de reparación, datos de la aseguradora del vecino (o al menos su nombre, si lo conoces) y, si lo hay, informe del administrador de fincas. Cuanto antes se documente, menos margen hay para discusiones sobre el origen del agua.
Criterio de ranking: gestión de la reclamación a terceros en daños por agua
Ordenamos las seis compañías por tres variables combinadas: si incluyen servicio de reclamación a terceros dentro de la cobertura de daños por agua, la rapidez habitual de intervención de peritos en este tipo de siniestro, y si cubren contenido (muebles, suelos, pintura) mientras se resuelve la reclamación al vecino, sin esperar a que termine el proceso. No es un ranking de precio. Es un ranking de quién pelea mejor por ti cuando el agua no es culpa tuya.
1. Mapfre MiCasa
Mapfre encabeza la lista porque su cobertura de daños por agua incluye gestión activa de la reclamación al seguro del tercero, con un departamento especializado que asume el seguimiento del expediente frente a la aseguradora contraria. Eso significa que no tienes que llamar tú a la compañía del vecino. La red de peritos propia agiliza la valoración del daño, y la póliza cubre la reparación de continente y contenido mientras se dirime la responsabilidad, sin dejar la vivienda a medio reparar a la espera de un acuerdo entre aseguradoras.
| Continente | Contenido | Daños por agua | Reclamación a terceros | Asistencia hogar 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Según valor declarado | Incluida | Sí, gestión propia | Sí | Desde 150 €/año |
2. Mutua Madrienña Hogar
Queda por detrás de Mapfre por un matiz: la reclamación a terceros existe y funciona, pero el proceso de valoración inicial del siniestro tarda algo más en siniestros complejos de comunidad de vecinos, según lo que reportan los propios asegurados. Eso sí, la cobertura de contenido es generosa y la atención al cliente en siniestros de agua tiene buena fama entre mediadores. La diferencia con el primer puesto está en la velocidad de respuesta, no en el alcance de la cobertura.
| Continente | Contenido | Daños por agua | Reclamación a terceros | Asistencia hogar 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Según valor declarado | Incluida | Sí | Sí | Desde 160 €/año |
3. Línea Directa Hogar
Línea Directa se gana el tercer puesto por su modelo de gestión digital del siniestro, que permite abrir el parte y subir fotos desde el móvil, acelerando el primer contacto. La reclamación al tercero se tramita, pero el acompañamiento es algo más estandarizado y menos "a medida" que en los dos primeros puestos: funciona bien en casos sencillos (filtración clara desde el piso de arriba), pero se nota más rígido en supuestos con origen de la filtración dudoso o compartido entre varias viviendas.
| Continente | Contenido | Daños por agua | Reclamación a terceros | Asistencia hogar 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Según valor declarado | Incluida | Sí | Sí | Desde 140 €/año |
4. Allianz MiHogar
Allianz entra en cuarta posición con una cobertura de daños por agua sólida y acceso a una red de profesionales de confianza amplia, pero su servicio de reclamación a terceros depende más de la iniciativa del asegurado que en los puestos anteriores: te guían, pero esperan que aportes tú buena parte de la documentación inicial frente al vecino. Para quien prefiere delegar por completo la gestión, pierde puntos frente a Mapfre o Mutua Madrileña.
| Continente | Contenido | Daños por agua | Reclamación a terceros | Asistencia hogar 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Según valor declarado | Incluida | Sí, con mayor implicación del asegurado | Sí | Desde 145 €/año |
5. AXA Hogar
AXA cubre bien el continente y el contenido tras un siniestro de agua, y eso no se discute. Pero en la variable que manda en este ranking, la gestión activa frente al seguro del vecino, queda por detrás: el proceso de reclamación existe, aunque no destaca por rapidez en los casos que hemos podido contrastar con mediadores. Es una póliza correcta, no la más combativa cuando toca pelear con la aseguradora de enfrente.
| Continente | Contenido | Daños por agua | Reclamación a terceros | Asistencia hogar 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Según valor declarado | Incluida | Sí | Sí | Desde 150 €/año |
6. Generali Mi Hogar
Cierra el ranking, no porque sea una mala póliza de hogar en general, sino porque en este criterio específico, reclamación activa al tercero en daños por agua, es la que menos protagonismo da al asegurado dentro del proceso frente a las cinco anteriores. La cobertura de daños está ahí y cumple, pero el componente de "gestión de parte", que es justo lo que busca el lector de este ranking, se queda un peldaño por debajo del resto.
| Continente | Contenido | Daños por agua | Reclamación a terceros | Asistencia hogar 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Según valor declarado | Incluida | Sí, proceso estándar | Sí | Desde 138 €/año |
Tabla comparativa: las 6 compañías frente a frente
| Posición | Compañía | Gestión reclamación a terceros | Rapidez peritaje | Cobertura contenido durante proceso | Puntuación (1-10) |
|---|---|---|---|---|---|
| 1 | Mapfre MiCasa | Activa y propia | Alta | Sí | 9,2 |
| 2 | Mutua Madrileña Hogar | Activa | Media-alta | Sí | 8,7 |
| 3 | Línea Directa Hogar | Estándar ágil | Alta (digital) | Sí | 8,3 |
| 4 | Allianz MiHogar | Requiere más iniciativa propia | Media | Sí | 7,8 |
| 5 | AXA Hogar | Estándar | Media | Sí | 7,4 |
| 6 | Generali Mi Hogar | Estándar básica | Media | Sí | 7,0 |
Exclusiones habituales en daños por agua que debes conocer
Casi ninguna póliza cubre humedades por condensación o falta de mantenimiento, filtraciones por desperfectos anteriores a la contratación no declarados, ni daños derivados de obras no autorizadas en la vivienda del vecino. Tampoco suele cubrirse el daño estético acumulado si se demuestra que la filtración era conocida y no se reparó a tiempo. Revisa siempre las condiciones particulares antes de dar nada por sentado.
Qué hacer en las primeras 24 horas tras detectar el daño
Corta el suministro de agua si el origen está en tu vivienda o avisa de inmediato al vecino o al administrador si está en la de al lado. Fotografía el daño nada más detectarlo, antes de limpiar o mover nada. Llama a tu aseguradora para abrir el parte, aunque el origen esté en la otra vivienda: es tu compañía la que después reclamará, vía CICOS o por la vía ordinaria. Guarda cualquier comunicación por escrito con el vecino o la comunidad.
Plazos legales para reclamar según la Ley de Contrato de Seguro
La Ley de Contrato de Seguro establece un plazo general de dos años para las acciones derivadas del contrato de seguro de daños. Eso no significa que debas esperar: cuanto antes se declare el siniestro, más fácil es acreditar el origen y el estado previo de la vivienda. Para cuestiones de responsabilidad civil entre particulares, los plazos pueden variar según la vía elegida, y ahí conviene no improvisar.
Diferencia entre seguro obligatorio y voluntario en comunidades de propietarios
El seguro de hogar para un particular es voluntario, salvo que la hipoteca lo exija como condición del préstamo, algo que ya tratamos al hablar de los seguros de hogar vinculados a hipoteca. Distinto es el seguro de la comunidad de propietarios, que sí resulta obligatorio en muchas comunidades autónomas para el edificio en su conjunto, aunque no sustituye a la póliza individual de cada vivienda. Ambos pueden entrar en juego en un mismo siniestro de agua, y a veces se solapan generando confusión sobre quién debe responder primero.
Mejor global y mejor calidad-precio
El mejor global de este ranking es Mapfre MiCasa: gestión propia y activa de la reclamación al tercero, peritaje rápido y cobertura de contenido sin esperas innecesarias. Si lo que buscas es equilibrio entre precio y una gestión de reclamación decente, sin ser la más combativa del mercado, Línea Directa Hogar ofrece la mejor relación calidad-precio: tramitación digital ágil y una prima orientativa por debajo de la media del ranking.
Preguntas frecuentes
¿Quién paga si el vecino de arriba me inunda el piso?
En principio responde el seguro del vecino, al ser el origen del daño. Tu propia aseguradora puede indemnizarte primero (especialmente si ambas están adheridas al Convenio CICOS) y reclamar después a la del tercero, lo que acelera tu reparación sin esperar a que se resuelva la disputa entre compañías.
¿Qué pasa si el vecino no tiene seguro de hogar?
La reclamación se complica y pasa a la vía civil ordinaria contra el propietario de la vivienda causante. Tu propia póliza de daños puede seguir cubriéndote a ti frente a tu aseguradora, pero la recuperación del coste frente al vecino sin seguro dependerá de un proceso judicial, donde conviene asesorarse con un abogado o un mediador de seguros colegiado.
¿Es obligatorio tener seguro de hogar para reclamar daños por agua?
No, el seguro de hogar es voluntario salvo exigencia hipotecaria. Pero sin póliza propia, la reclamación al vecino recae enteramente en la vía civil, sin la agilidad que aporta el mecanismo entre aseguradoras.
¿Cuánto tarda en resolverse una reclamación de daños por agua con el CICOS?
Los plazos varían según la compañía y la complejidad del siniestro, pero el convenio está diseñado para acortar los tiempos frente a la vía judicial ordinaria. Para casos concretos y dudas sobre plazos aplicables, lo recomendable es consultar con un mediador de seguros colegiado o con la Dirección General de Seguros y Fondos de Pensiones (DGSFP).
