

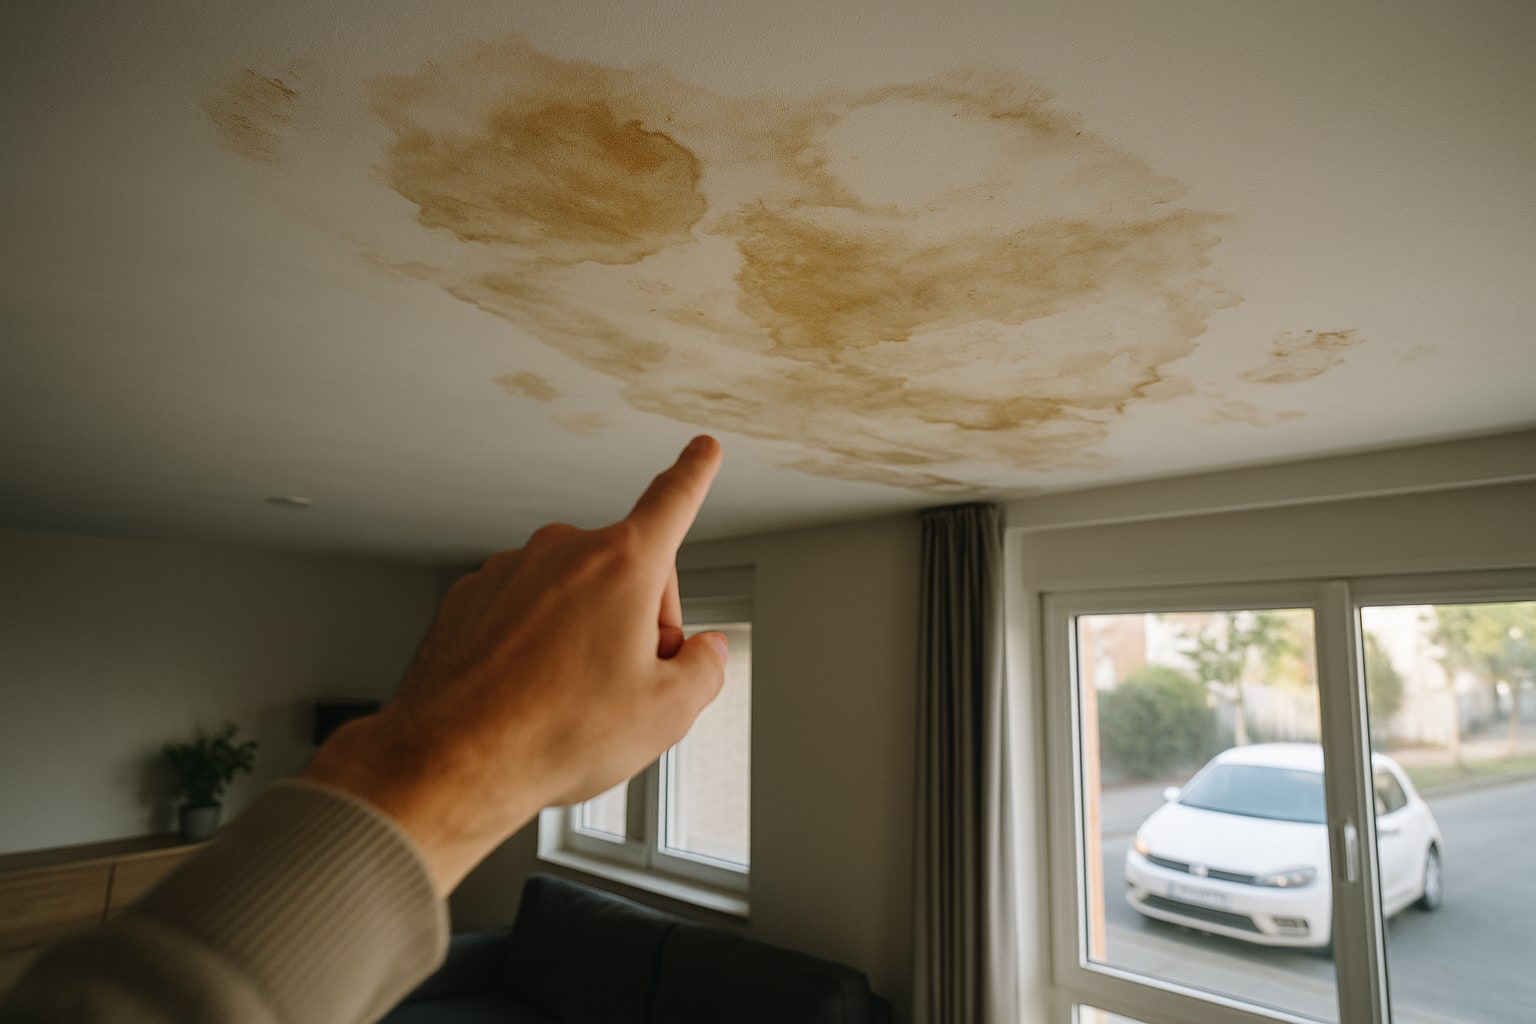
Una mancha en el techo que crece cada mañana. El vecino de arriba jura que "ya está arreglado". Y tú, mientras tanto, con el gotelé abombado y la sensación de que nadie te va a pagar la reforma. Es uno de los siniestros más frecuentes en España y, aun así, la mayoría de asegurados descubre tarde que su póliza cubre bastante más de lo que creía: no solo el arreglo de los daños propios, también la reclamación extracontractual al tercero responsable y la defensa jurídica si el asunto se enquista.
Este ranking ordena seis seguros de hogar vigentes en España por un criterio único y verificable: calidad de la cobertura de daños por agua causados por un vecino, con reclamación al tercero incluida y defensa jurídica activa. Pesan cinco factores: capital de continente y contenido para daños por agua, existencia de reclamación al tercero sin sublímites ridículos, adelanto de indemnización antes del acuerdo CICOS entre aseguradoras, defensa jurídica con capital razonable y asistencia 24 h con técnicos concertados. Ni la marca ni el precio deciden. Manda el criterio.
Qué cubre exactamente un seguro de hogar cuando la fuga viene del vecino
Conviene separar dos cosas que la gente mezcla. Una es el daño propio: la pintura, el parqué, los muebles que se te han estropeado. Eso lo paga tu seguro de hogar dentro de la garantía de daños por agua, con la franquicia y sublímites que marque la póliza. Otra muy distinta es la reclamación al tercero: tu aseguradora, en tu nombre, reclama al vecino (o a su seguro) el importe pagado. Es una acción extracontractual amparada por el artículo 1902 del Código Civil y por la Ley 50/1980 de Contrato de Seguro.
En la práctica funciona a través del convenio CICOS entre aseguradoras españolas, que agiliza el reparto de responsabilidad y evita que el asegurado quede atrapado entre dos compañías tirándose la pelota. Cuando el siniestro se sale de CICOS —importe alto, vecino sin seguro, discusión sobre el origen— entra en juego la defensa jurídica.
El criterio de este ranking, sin ambigüedades
Ordenamos por:
- Reclamación al tercero incluida de serie, sin sublímite inferior a 3.000 €.
- Adelanto de indemnización antes de cerrar el reparto entre aseguradoras.
- Defensa jurídica con capital útil (no simbólico) y libre elección de abogado.
- Asistencia 24 h con localización de fuga y peritaje ágil.
- Capital de daños por agua suficiente en continente y contenido.
No entran en el ranking productos que no distribuyan en España, ni pólizas que exijan un módulo adicional para tener la reclamación al tercero de forma efectiva.
1. Mapfre Seguro de Hogar
Mapfre encabeza el ranking por una razón concreta: su red de peritos propios y su gestión CICOS son, hoy por hoy, las más engrasadas del mercado español. La reclamación al tercero va incluida en la modalidad estándar, con defensa jurídica y libre designación de abogado dentro del capital contratado. El adelanto de indemnización funciona: no esperas a que las compañías se pongan de acuerdo para cobrar el arreglo básico.
Diferencia con el segundo: mejor cobertura territorial de gremios concertados y tiempos de respuesta más cortos en grandes ciudades. Le pesa, eso sí, una prima que suele quedar por encima de la media.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Capitales a medida, sin sublímite específico en daños por agua salvo pacto |
| Reclamación al tercero | Incluida de serie |
| Defensa jurídica | Incluida, con libre elección de abogado |
| Adelanto de indemnización | Sí, previo peritaje |
| Asistencia 24 h | Red propia de gremios; localización de fuga incluida |
| Precio orientativo | Desde 250-320 €/año en piso urbano tipo |
2. Mutua Madrileña Seguro de Hogar
Mutua se queda a un paso por un motivo muy concreto: el peritaje, cuando funciona, funciona rápido, pero su red de gremios concertados no cubre igual toda la geografía. En Madrid y área metropolitana, sin embargo, es de las mejores gestiones de fuga con vecino que hemos visto. La reclamación al tercero está integrada y la defensa jurídica se activa sin regatear.
Diferencia con Mapfre: menos red nacional. Diferencia con el tercero: mejor adelanto de indemnización.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Capitales a medida |
| Reclamación al tercero | Incluida |
| Defensa jurídica | Incluida en modalidad estándar |
| Adelanto de indemnización | Sí, previo peritaje |
| Asistencia 24 h | Fontanero, albañil, pintor; localización de fuga |
| Precio orientativo | Desde 220-300 €/año |
3. Línea Directa Hogar
Línea Directa entra en tercera posición por un motivo pragmático: gestión digital ágil y adelanto de indemnización razonable, con la reclamación al tercero incluida. Su defensa jurídica cumple para casos estándar, aunque en litigios complejos se queda más corta que las dos primeras. Es la opción para quien quiere tramitar todo por app y no pisar oficina.
Diferencia con la segunda: menos músculo pericial en presencial. Diferencia con la cuarta: adelanto de indemnización más resolutivo.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Capitales a medida |
| Reclamación al tercero | Incluida |
| Defensa jurídica | Incluida, capital estándar |
| Adelanto de indemnización | Sí, tramitación digital |
| Asistencia 24 h | Red concertada, tiempos rápidos en capitales |
| Precio orientativo | Desde 190-260 €/año |
4. AXA Hogar Óptima
AXA aporta una defensa jurídica bien dotada y una gestión CICOS solvente. Pierde posiciones frente a las tres anteriores porque su adelanto de indemnización es más conservador: prefieren cerrar peritaje antes de pagar. Para siniestros medianos con vecino identificado, cumple sin fisuras.
Diferencia con Línea Directa: mejor defensa jurídica en litigios complejos, peor en agilidad de pago inicial.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Capitales a medida |
| Reclamación al tercero | Incluida |
| Defensa jurídica | Incluida, capital amplio |
| Adelanto de indemnización | Condicionado a peritaje |
| Asistencia 24 h | Fontanero, localización de fuga, técnicos |
| Precio orientativo | Desde 230-310 €/año |
5. Zurich Klinc Hogar
Klinc es la propuesta modular de Zurich. Va quinta porque la reclamación al tercero y la defensa jurídica están, pero la configuración es tan modular que un usuario despistado puede contratarlo sin activar bien esos bloques. Cuando se contrata completa, la gestión es correcta. Su fuerte: transparencia de coberturas y cancelación flexible. Su punto flojo: menos red de gremios propia que las mutuas grandes.
Diferencia con AXA: producto más flexible, gestión pericial menos musculada.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Capitales a medida, módulos separados |
| Reclamación al tercero | Incluida al activar módulo de RC/defensa |
| Defensa jurídica | Módulo optativo, muy recomendable activar |
| Adelanto de indemnización | Sí, condicionado |
| Asistencia 24 h | Red concertada |
| Precio orientativo | Desde 150-240 €/año según módulos |
6. Generali Hogar Confort
Generali cierra el ranking con una póliza correcta más que brillante. La reclamación al tercero está incluida y la defensa jurídica también, pero los tiempos de gestión CICOS en nuestra experiencia editorial son más lentos que los del top 3. Cumple para perfiles que priorizan precio sobre agilidad.
Diferencia con Klinc: menos flexibilidad de módulos, más red presencial.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Capitales a medida |
| Reclamación al tercero | Incluida |
| Defensa jurídica | Incluida, capital estándar |
| Adelanto de indemnización | Sí, previo peritaje |
| Asistencia 24 h | Fontanero, técnicos concertados |
| Precio orientativo | Desde 200-280 €/año |
Compañías top de mercado que quedan fuera y por qué
Allianz no entra en el ranking porque, aunque su producto de hogar es sólido, la reclamación al tercero y defensa jurídica dependen fuertemente de la modalidad contratada; en las versiones más económicas quedan mermadas. Santalucía tiene fortaleza en decesos y una oferta de hogar competitiva en precio, pero su gestión de siniestros con vecino no destaca por adelanto de indemnización. Ninguna queda descartada por mala calidad global: no cumplen el criterio específico de este ranking.
Exclusiones típicas que conviene tener claras
En todos los seguros de hogar hay letra pequeña que suele repetirse:
- Humedades por filtración lenta o por falta de mantenimiento (juntas, silicona vieja): habitualmente excluidas.
- Daños preexistentes al alta de la póliza.
- Uso profesional de la vivienda no declarado.
- Obras sin comunicar a la aseguradora.
- Objetos de valor por encima del sublímite pactado sin declaración expresa.
Todo esto se rige por la Ley 50/1980 de Contrato de Seguro y está bajo supervisión de la DGSFP. Para casos concretos, consulta con un mediador colegiado.
Tabla resumen y puntuaciones
| # | Compañía | Recl. tercero | Defensa jurídica | Adelanto indemn. | Asistencia 24h | Precio orient. | Nota /10 |
|---|---|---|---|---|---|---|---|
| 1 | Mapfre Hogar | Sí, sin sublímite bajo | Con libre elección | Sí, ágil | Red propia amplia | 250-320 € | 9,2 |
| 2 | Mutua Madrileña Hogar | Sí | Incluida | Sí | Muy buena en Madrid | 220-300 € | 8,9 |
| 3 | Línea Directa Hogar | Sí | Estándar | Sí, digital | Rápida en capitales | 190-260 € | 8,5 |
| 4 | AXA Hogar Óptima | Sí | Amplia | Condicionado | Correcta | 230-310 € | 8,2 |
| 5 | Zurich Klinc Hogar | Con módulo activado | Módulo optativo | Condicionado | Correcta | 150-240 € | 7,8 |
| 6 | Generali Hogar Confort | Sí | Estándar | Sí, más lento | Correcta | 200-280 € | 7,5 |
Veredicto: mejor global y mejor calidad-precio
Mejor global: Mapfre Hogar. Por red pericial, agilidad CICOS y defensa jurídica utilizable de verdad. Si el vecino te ha reventado el falso techo, es la que menos fricción va a dar.
Mejor calidad-precio: Línea Directa Hogar. Cubre lo que hay que cubrir en este supuesto —reclamación al tercero, adelanto y defensa jurídica— por una prima que suele quedar 40-80 € por debajo de las mutuas grandes. Para pisos urbanos con perfil digital, es la elección racional.
Un último apunte: cambiar de compañía no siempre ahorra. Depende del histórico de siniestralidad, de la antigüedad como cliente y del capital contratado. Antes de moverte, pide una revisión de la póliza actual y compárala con presupuestos equivalentes en coberturas, no solo en precio. Si el asunto tiene aristas legales —vecino sin seguro, comunidad implicada, obras mal ejecutadas—, mereces asesoramiento específico: un mediador colegiado o la propia DGSFP son las referencias correctas. Puede resultarte útil también nuestra revisión de pólizas con RC familiar de mayor capital si eres tú quien podría acabar siendo el "vecino de arriba" algún día.
Preguntas frecuentes
¿Mi seguro de hogar paga aunque la fuga sea del vecino?
Sí. Tu póliza cubre los daños propios dentro de la garantía de daños por agua y, después, reclama al seguro del vecino a través del convenio CICOS. Tú cobras primero; las aseguradoras se reparten después.
¿Qué pasa si el vecino no tiene seguro de hogar?
Tu compañía sigue pagando tus daños si están cubiertos, y activa la reclamación extracontractual directamente contra el vecino, amparada en el artículo 1902 del Código Civil. Aquí la defensa jurídica de tu póliza es clave: cubre honorarios de abogado y procurador dentro del capital contratado.
¿Cuánto tarda en cobrarse una indemnización por fuga del vecino?
Con adelanto de indemnización y peritaje rápido, entre dos y seis semanas para daños medios. Sin adelanto, hasta que cierre CICOS o la reclamación al tercero, puede irse a tres o cuatro meses. Por eso pesa tanto este factor en el ranking.
¿Puedo reclamar directamente al vecino sin pasar por mi seguro?
Puedes, pero no suele compensar. Renuncias a la gestión pericial, al adelanto y a la defensa jurídica incluida. Además, tu aseguradora, una vez indemniza, se subroga en tus derechos frente al tercero (artículo 43 de la Ley de Contrato de Seguro). Lo eficiente es dar parte cuanto antes.

4 comentarios
Pingback: Los 7 mejores seguros de hogar para viviendas unifamiliares con parcela superior a 500 m² y cobertura de vallado – Seguro Rankings
Pingback: Top 6 seguros de hogar con cobertura de reparación de tuberías empotradas sin límite de metros lineales – Seguro Rankings
Pingback: Los 7 mejores seguros de hogar para pisos en comunidad de propietarios con cobertura ampliada de zonas comunes – Seguro Rankings
Pingback: Top 7 seguros de hogar con defensa jurídica ampliada para conflictos con la comunidad de vecinos – Seguro Rankings