

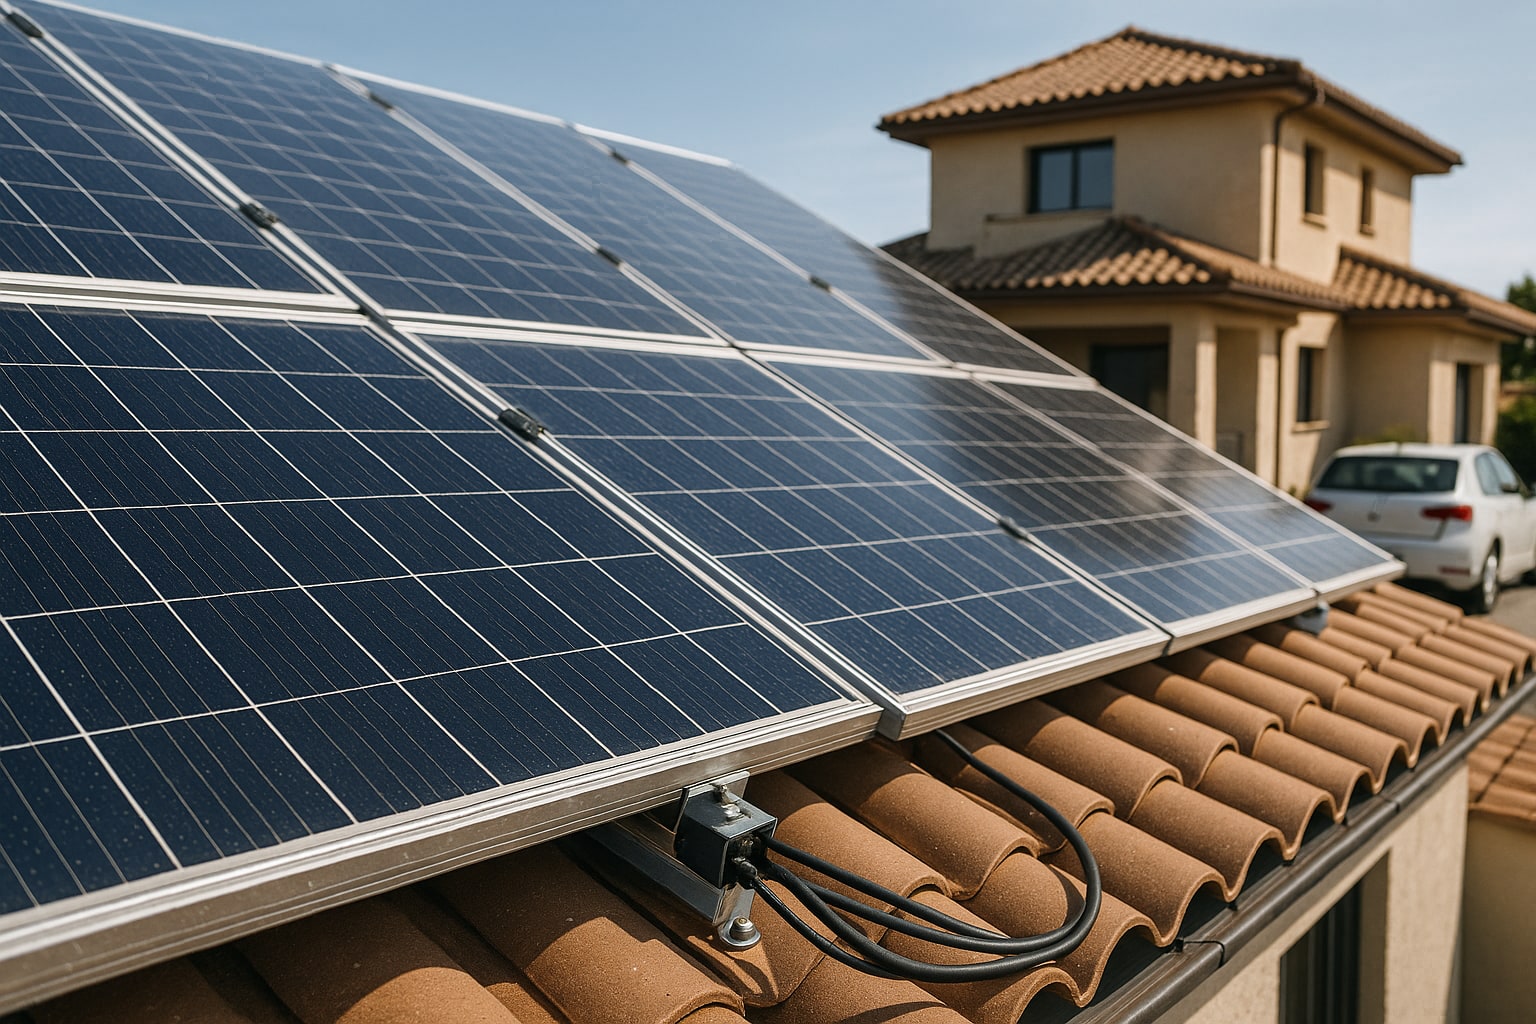
El autoconsumo doméstico ha pasado de rareza a estándar en cuestión de cinco años. Con esa expansión llegan preguntas incómodas: ¿qué pasa si el granizo revienta un panel? ¿Y si roban el cableado de cobre de la instalación? ¿Cubre el seguro la caída de un módulo sobre el coche del vecino? No todas las pólizas responden igual. Aquí ordenamos las siete compañías con producto vigente en España que, a nuestro juicio, mejor tratan la fotovoltaica residencial, siempre partiendo de un capital de contenido superior a 15.000 €.
Criterio de ordenación del ranking
El orden se justifica ponderando cuatro variables medibles y verificables sobre condicionado: (1) inclusión explícita de placas solares dentro del continente sin sublímite absurdo, (2) aplicación del criterio de valor a nuevo frente a valor venal, (3) cobertura de fenómenos atmosféricos, daños eléctricos y robo de cableado sin franquicias trampa, y (4) responsabilidad civil por autoconsumo con vertido a red. Prima el condicionado, no el marketing.
Se excluyen del ranking algunas compañías top de mercado —Catalana Occidente y Reale, por ejemplo— porque, con la información pública actual, tratan la fotovoltaica como ampliación opcional con capital sublimitado, no como cobertura estándar del multirriesgo con capital > 15.000 €. No es un juicio sobre su calidad global; simplemente no encajan en el criterio de este top.
Marco regulatorio: qué exige la Ley de Contrato de Seguro
El seguro de hogar en España es voluntario salvo en comunidades de propietarios y viviendas hipotecadas (donde la entidad exige daños del continente). La Ley 50/1980 de Contrato de Seguro obliga a declarar el riesgo con exactitud: si instalas placas y no lo comunicas, el asegurador puede reducir la indemnización proporcionalmente. La DGSFP supervisa las condiciones generales, y el Consorcio de Compensación de Seguros interviene en riesgos extraordinarios (inundación catastrófica, terremoto). Para casos concretos, conviene consultar con un mediador colegiado.
1. MAPFRE Hogar Multirriesgo — el más completo sobre condicionado
MAPFRE lidera porque incluye las placas solares dentro del continente sin obligar a ampliación específica cuando la instalación está fijada a la estructura, aplica valor a nuevo hasta cierta antigüedad y cubre daños eléctricos al inversor. La RC familiar cubre el autoconsumo vertido a red hasta el capital contratado. La diferencia con el segundo es sutil pero decisiva: MAPFRE no aplica franquicia específica al robo de cableado si el continente lo incluye.
| Característica | Detalle |
|---|---|
| Continente (capital) | Adaptable, sin tope estándar |
| Contenido (capital) | Desde 15.000 € ampliable |
| Placas solares | Incluidas en continente (fijadas a estructura) |
| Fenómenos atmosféricos | Sí, sin sublímite explícito |
| Daños eléctricos inversor | Cubiertos |
| RC familiar | Ampliable, incluye autoconsumo |
| Precio orientativo | Desde ~320 €/año |
2. Mutua Madrileña Hogar Confort — casi al nivel, con matices
La Mutua ofrece una cobertura muy similar, pero el tratamiento de las placas requiere declaración expresa de la instalación. Bien hecho eso, el condicionado responde con solvencia: valor a nuevo, cobertura de granizo y viento sin sublímite ridículo, y una asistencia hogar 24h que en la práctica funciona mejor que la media —al menos en Madrid, donde su cuadro de gremios es difícil de batir. Frente a MAPFRE pierde por el trámite de declaración; frente al tercero, gana en atención al cliente medida por SAC.
| Característica | Detalle |
|---|---|
| Contenido (capital) | Desde 15.000 € |
| Placas solares | Cubiertas previa declaración |
| Valor a nuevo | Sí, con límite de antigüedad |
| Robo cableado | Cubierto en continente |
| RC familiar | Hasta capital contratado |
| Asistencia 24h | Gremios propios |
| Precio orientativo | Desde ~300 €/año |
3. AXA Hogar Óptima — la más consistente en fenómenos atmosféricos
AXA se ha puesto seria con el clima extremo. Su condicionado trata bien el granizo —que es, para mi gusto, el riesgo real de un panel fotovoltaico en España peninsular— y cubre el inversor como equipo eléctrico del hogar. Pierde puestos frente a la Mutua porque su RC por autoconsumo, sobre el papel, exige mención expresa y no siempre entra automáticamente en el paquete base.
| Característica | Detalle |
|---|---|
| Contenido (capital) | Desde 15.000 € |
| Placas solares | Cubiertas dentro del continente |
| Granizo/viento | Sin sublímite |
| Daños eléctricos | Incluye inversor |
| RC autoconsumo | Ampliación expresa |
| Precio orientativo | Desde ~290 €/año |
4. Allianz Hogar Ampliado — solidez alemana, condicionado exigente
Allianz protege muy bien la instalación fotovoltaica, pero es de las que más exige en la declaración inicial: potencia instalada, fecha, certificado del instalador. Cumplido eso, la cobertura de daños propios a placas es de las más generosas del mercado. Cede el podio frente a AXA porque el proceso de alta cuando hay fotovoltaica ya operativa es más burocrático.
| Característica | Detalle |
|---|---|
| Contenido (capital) | Desde 15.000 € |
| Placas solares | Cubiertas con declaración técnica |
| Valor a nuevo | Sí |
| Robo cableado | Cubierto |
| Fenómenos atmosféricos | Sí |
| Precio orientativo | Desde ~330 €/año |
5. Generali Hogar Plus — buen equilibrio, techos discretos
Generali cubre placas fotovoltaicas dentro del continente y ofrece RC familiar con capital razonable. Pierde puestos porque, en la práctica, hemos visto sublímites internos en daños eléctricos al inversor que otras compañías no aplican. Aun así, para viviendas con instalación pequeña (< 5 kWp) responde con dignidad.
| Característica | Detalle |
|---|---|
| Contenido (capital) | Desde 15.000 € |
| Placas solares | Cubiertas en continente |
| Daños eléctricos | Con sublímite interno |
| RC familiar | Capital ampliable |
| Precio orientativo | Desde ~280 €/año |
6. Línea Directa Hogar — la más ágil, pero con letra pequeña
Línea Directa destaca por la gestión digital y la rapidez del siniestro. Su cobertura de placas fotovoltaicas requiere ampliación específica y, para instalaciones grandes, el capital dedicado puede quedarse corto sin subir prima. Es de las opciones más competitivas si buscas contratar rápido, pero conviene leer el condicionado con calma antes de firmar.
| Característica | Detalle |
|---|---|
| Contenido (capital) | Desde 15.000 € |
| Placas solares | Ampliación específica |
| Robo cableado | Cubierto con franquicia según modalidad |
| Gestión siniestro | 100% digital |
| RC autoconsumo | Ampliable |
| Precio orientativo | Desde ~260 €/año |
7. Zurich Klinc Hogar — flexibilidad modular, cobertura justa
Cierra el ranking Zurich con su enfoque modular. Puedes activar y desactivar módulos, incluido uno específico para instalaciones renovables domésticas. Interesante para quien tiene una vivienda pequeña y una instalación reducida, pero para casas familiares con capital de contenido alto se queda por debajo de los primeros puestos en cuanto a robustez del paquete básico.
| Característica | Detalle |
|---|---|
| Contenido (capital) | Desde 15.000 € |
| Placas solares | Módulo específico opcional |
| Modelo | Cobertura modular por meses |
| Fenómenos atmosféricos | Sí |
| Precio orientativo | Variable según módulos activos |
Tabla resumen y puntuación
| Compañía | Placas incluidas | Valor a nuevo | RC autoconsumo | Robo cableado | Puntuación /10 |
|---|---|---|---|---|---|
| MAPFRE Hogar Multirriesgo | Sí, en continente | Sí | Sí | Sin franquicia | 9,3 |
| Mutua Madrileña Hogar Confort | Previa declaración | Sí | Sí | Sí | 9,0 |
| AXA Hogar Óptima | En continente | Sí | Ampliación | Sí | 8,6 |
| Allianz Hogar Ampliado | Declaración técnica | Sí | Sí | Sí | 8,4 |
| Generali Hogar Plus | En continente | Sí | Sí | Sublímite | 7,8 |
| Línea Directa Hogar | Ampliación | Sí | Ampliación | Con franquicia | 7,5 |
| Zurich Klinc Hogar | Módulo opcional | Según módulo | Módulo | Según módulo | 7,2 |
Exclusiones típicas que conviene tener claras
Ningún seguro cubre daños derivados de instalación sin certificado técnico, uso profesional o industrial de la fotovoltaica (una planta comercial no es un hogar), siniestros preexistentes no declarados, ni desgaste natural de los paneles. Los daños estéticos sin afectación funcional suelen quedar fuera. Para instalaciones grandes conviene comparar con un multirriesgo específico; algo similar a lo que ya vimos en los seguros de hogar con cobertura ampliada para domótica y electrodomésticos conectados, donde el equipamiento tecnológico requiere ampliaciones concretas.
Veredicto: mejor global y mejor calidad-precio
- Mejor global: MAPFRE Hogar Multirriesgo. Es la propuesta más completa y menos condicionada del mercado español para viviendas con fotovoltaica.
- Mejor calidad-precio: Generali Hogar Plus. Ofrece lo esencial —placas cubiertas, RC decente, valor a nuevo— a una prima competitiva. No es la más completa, pero para instalaciones domésticas medianas cumple.
Si tu vivienda tiene características singulares (chalet aislado, instalación superior a 10 kWp, batería de gran capacidad) merece la pena pasar por un mediador colegiado antes de firmar. La cobertura de fenómenos meteorológicos sin sublímites es un debate paralelo que también aplica aquí.
Preguntas frecuentes
¿El seguro de hogar cubre las placas solares por defecto?
No siempre. Algunas compañías las incluyen dentro del continente cuando están fijadas a la estructura de la vivienda; otras exigen declaración expresa o una ampliación específica. Hay que revisar el condicionado antes de firmar y comunicar la instalación al asegurador.
¿Qué pasa si vierto excedentes a la red y provoco un daño a terceros?
Ese daño lo cubre la responsabilidad civil familiar del seguro de hogar, pero solo si la RC contempla explícitamente el autoconsumo. MAPFRE, Mutua Madrileña y Allianz lo cubren de serie; en AXA y Línea Directa suele requerir ampliación.
¿Cubre el seguro el robo de cableado de cobre de la instalación?
Sí, en la mayoría de compañías del ranking, siempre que el cableado esté asegurado como parte del continente. Algunas aplican franquicia y otras no; MAPFRE es de las pocas que no la aplica cuando el continente lo incluye.
¿Necesito capital de contenido superior a 15.000 €?
Depende del valor real de tus bienes muebles, electrodomésticos y equipamiento tecnológico. Si tienes inversor, batería y equipos conectados a la fotovoltaica, superar los 15.000 € es habitual. Infrasegurar contenido puede activar la regla proporcional de la Ley 50/1980 y reducir la indemnización. Ante la duda, consulta con un mediador colegiado o con la DGSFP.

1 comentario
Pingback: Los 8 mejores seguros de hogar con cobertura específica para sistemas de domótica y asistentes de voz superior a 3.000 € – Seguro Rankings