

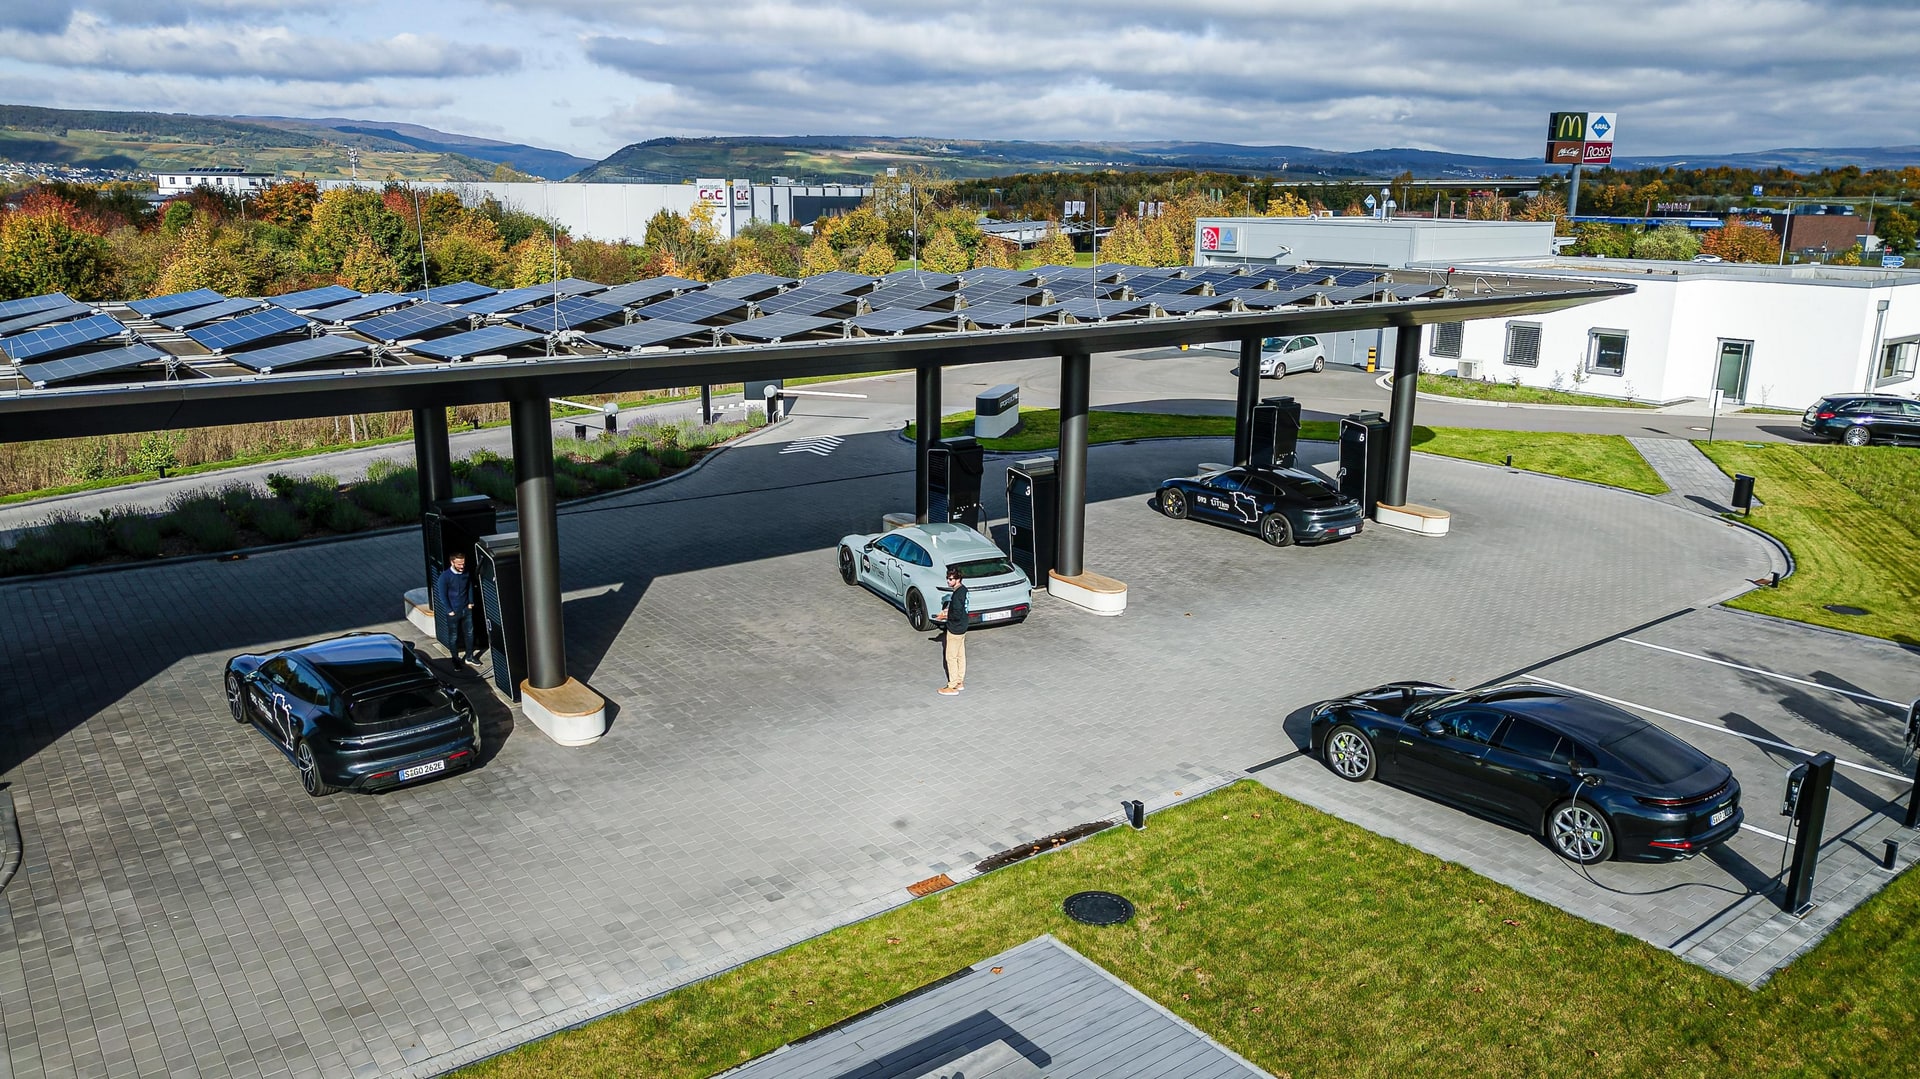
Los coches eléctricos por encima de 50.000 € han dejado de ser una rareza en el parque español. Un Porsche Taycan, un Audi e-tron GT o un Mercedes EQS ya no llaman la atención en el aparcamiento de un centro comercial. Y sin embargo, muchas pólizas todo riesgo siguen tratándolos como si fueran un utilitario con batería. Aquí no.
Este ranking ordena las cinco pólizas comercializadas en España —a fecha de redacción— que a nuestro juicio ofrecen la cobertura más completa cuando el siniestro ocurre en un punto de recarga público: fallo del cargador, daño al cable, incendio en cargador rápido, imposibilidad de completar la carga por avería del poste o robo del cable durante la sesión. El criterio de orden es explícito: amplitud verificada de la cobertura específica de recarga en red pública (batería + cable + wallbox si se usa fuera del domicilio + asistencia por falta de carga). En igualdad de condiciones, desempata la asistencia en carretera con grúa hasta punto de carga operativo.
Nada de opiniones vagas. Cada posición se justifica y se explica qué la separa de la anterior y de la siguiente. Los precios que se citan son orientativos: dependen del perfil del conductor, la provincia y el modelo asegurado, y hay que pedirlos a un mediador colegiado o directamente a la compañía. Recuerda que el seguro obligatorio en España es la responsabilidad civil (Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor); todo lo demás —daños propios, batería, cable, asistencia premium— es voluntario.
Criterio de ordenación y qué se ha valorado
Se ha priorizado, por este orden:
- Cobertura explícita de batería de tracción (daño accidental, sobretensión en carga, incendio).
- Cobertura del cable de recarga (portátil tipo 2 y Mode 3) tanto en domicilio como fuera de él.
- Cobertura de wallbox y, sobre todo, daños del vehículo asociados al uso de cargadores públicos (AC y DC ultra-rápida).
- Asistencia por falta de carga con grúa hasta el punto de recarga operativo más cercano, sin kilometraje mínimo.
- Vehículo de sustitución de categoría equivalente —clave en un premium eléctrico— y red de talleres autorizados por el fabricante.
Se han descartado pólizas que, aun teniendo buena reputación en el segmento térmico, no acreditan cláusula específica de recarga pública en su condicionado vigente en España.
1. Mapfre Todo Riesgo Eléctricos
Ocupa el primer puesto por una razón concreta: es la única de las cinco que integra las cuatro variables del criterio (batería, cable, wallbox y asistencia por falta de carga) dentro de un mismo condicionado, sin sublímites llamativos en el módulo de recarga pública. La red de talleres cubre marcas premium como Tesla, Porsche y Audi mediante concertados y autorizados de marca, algo que no todas las compañías garantizan sobre el papel.
Su asistencia por falta de carga funciona desde el kilómetro cero y traslada el vehículo hasta un cargador operativo, no simplemente al taller. Eso, en un eléctrico que se ha quedado tirado a las tres de la madrugada en un área de servicio con el cargador rápido fuera de servicio, marca la diferencia.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia (opcional sin franquicia) |
| Franquicia orientativa | Desde 300 € (varía según modalidad y perfil) |
| Batería de tracción | Incluida (daño accidental, incendio, sobretensión) |
| Cable de recarga | Incluido, portátil y Mode 3 |
| Wallbox / recarga pública | Cubiertas ambas situaciones |
| Asistencia por falta de carga | Sí, desde km 0, traslado a punto operativo |
| Vehículo de sustitución | Categoría equivalente durante reparación |
| Precio orientativo | Desde 900-1.400 €/año según modelo |
2. Mutua Madrileña Todo Riesgo Eco
Muy cerca del primer puesto. La Mutua clava las coberturas de batería y cable, y su red de talleres es sólida en Madrid y grandes capitales. ¿Qué la deja en segunda posición? La asistencia por falta de carga es correcta, pero el traslado al punto de recarga operativo más cercano no es tan flexible geográficamente como el de Mapfre en zonas rurales. En Madrid capital es intachable; en la España vaciada, cuestionable si compensa el mismo nivel de servicio.
Eso sí, para un cliente urbano con Tesla Model S o BMW iX que carga habitualmente en red pública dentro de la M-30, la póliza compite de tú a tú con la número uno y suele salir algo más barata para perfiles con antigüedad de carnet larga.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia orientativa | Desde 300 € en modalidad con franquicia |
| Batería de tracción | Incluida |
| Cable de recarga | Incluido dentro y fuera del domicilio |
| Recarga pública | Cubierta; asistencia más ágil en núcleos urbanos |
| Asistencia en carretera | Desde km 0 |
| Vehículo de sustitución | Sí, con límite de días según modalidad |
| Precio orientativo | Desde 850-1.300 €/año |
3. Allianz Auto Premium Eléctrico
Allianz sube posiciones cuando el asegurado es un Porsche Taycan o un Audi e-tron GT, porque su acuerdo con la red de talleres autorizados del grupo Volkswagen es de los más fluidos del mercado español. La cobertura de batería y cable está bien resuelta, y el módulo específico para daños en punto de recarga público es real, no marketing.
Lo que la aparta del podio alto: la asistencia por falta de carga no siempre garantiza traslado a un cargador operativo concreto; en ocasiones remolca al taller autorizado, que puede estar a decenas de kilómetros. Para un e-tron GT es cómodo —la marca gestiona todo—, para un Tesla es menos práctico.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo |
| Franquicia orientativa | Desde 300 € (según modalidad) |
| Batería de tracción | Incluida |
| Cable de recarga | Incluido |
| Recarga pública | Cubierta; excelente sinergia con red VAG |
| Asistencia por falta de carga | Sí, con traslado prioritario a taller autorizado |
| Vehículo de sustitución | Categoría equivalente en marcas premium concertadas |
| Precio orientativo | Desde 1.000-1.500 €/año |
4. AXA Todo Riesgo EV
AXA lleva tiempo ajustando su producto eléctrico y se nota. La batería y el cable están cubiertos con claridad en el condicionado, y la asistencia funciona desde el kilómetro cero. Lo que la deja en cuarto lugar frente a Allianz es un matiz importante: la cobertura de daños ocurridos durante la sesión de recarga en poste público (por ejemplo, sobretensión desde el cargador que dañe la electrónica del coche) está redactada con más generalidad y puede requerir peritaje específico. En la práctica se resuelve, pero con más papeleo.
Compensa con una cosa nada menor: sus condiciones para vehículos de más de 70.000 € son competitivas si el asegurado tiene buen historial. Para un Mercedes EQS o un BMW iX de gama alta, merece pedir cotización.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia orientativa | Desde 300 € (mayor en modalidades reducidas) |
| Batería de tracción | Incluida |
| Cable de recarga | Incluido |
| Recarga pública | Cubierta, con matices en daño por sobretensión externa |
| Asistencia en carretera | Desde km 0 |
| Vehículo de sustitución | Sí, categoría equivalente sujeta a disponibilidad |
| Precio orientativo | Desde 950-1.400 €/año |
5. Zurich Klinc Eléctrico
Zurich cierra el ranking con un producto flexible, modular, orientado a un perfil que quiere pagar por lo que usa. La batería y el cable se contratan como módulos, y la recarga pública también entra como cobertura seleccionable. ¿Por qué queda quinto si es tan personalizable? Precisamente por eso: para conseguir el mismo nivel de las cuatro anteriores hay que sumar módulos y el precio final acaba subiendo. Y la asistencia por falta de carga, aunque existe, no llega al detalle operativo de Mapfre o Mutua.
Aun así, para un perfil de bajo kilometraje anual que carga casi siempre en casa y solo puntualmente en autopista, es la opción con mejor lógica de coste. En perfil urbano intenso pierde sentido.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo modular |
| Franquicia orientativa | Desde 300 € (según módulos elegidos) |
| Batería de tracción | Módulo opcional |
| Cable de recarga | Módulo opcional |
| Recarga pública | Cubierta como módulo |
| Asistencia en carretera | Incluida, con niveles de servicio ampliables |
| Vehículo de sustitución | Módulo opcional |
| Precio orientativo | Desde 800 €/año en configuración básica; sube al añadir módulos |
Qué modelos tenemos en mente al hablar de "eléctrico premium >50.000 €"
Todos comercializados actualmente en España:
- Tesla Model S: berlina de gran autonomía, referencia histórica del segmento.
- Porsche Taycan: deportividad y arquitectura 800 V para carga ultrarrápida.
- Audi e-tron GT: hermano técnico del Taycan, planteamiento gran turismo.
- BMW iX: SUV grande, enfoque tecnológico y confort.
- Mercedes EQS: berlina insignia eléctrica de la marca, tope de gama por autonomía y equipamiento.
Un rango que va, en precio de partida, de aproximadamente 90.000 € del Model S a bien por encima de 130.000 € en configuraciones altas del EQS o Taycan Turbo.
Por qué Línea Directa o Verti quedan fuera
Ambas tienen productos competitivos para eléctricos, y de hecho ya las analizamos en el comparativo de todo riesgo con cobertura de batería y cable. No aparecen aquí porque el criterio del ranking es más estricto: exige cobertura explícita de daños ocurridos durante la sesión de recarga pública y asistencia por falta de carga con traslado a cargador operativo. A fecha de redacción, sus condicionados no acreditan ese nivel de detalle específico para vehículos de más de 50.000 €. Puede cambiar en próximas revisiones anuales.
Tabla resumen y puntuación
Puntuación del 1 al 10 ponderando: cobertura de recarga pública (40%), batería y cable (25%), asistencia por falta de carga (20%), vehículo de sustitución equivalente (15%).
| # | Compañía / Producto | Recarga pública | Batería + cable | Asistencia falta carga | Vehículo sustitución | Precio orientativo | Nota |
|---|---|---|---|---|---|---|---|
| 1 | Mapfre Todo Riesgo Eléctricos | Completa | Sí | Sí, km 0, a punto operativo | Equivalente | 900-1.400 € | 9,3 |
| 2 | Mutua Madrileña Todo Riesgo Eco | Completa (urbana) | Sí | Sí, más ágil en ciudad | Con límite días | 850-1.300 € | 9,0 |
| 3 | Allianz Auto Premium Eléctrico | Completa | Sí | Sí, prioridad a taller | Equivalente en premium | 1.000-1.500 € | 8,7 |
| 4 | AXA Todo Riesgo EV | Con matices peritaje | Sí | Sí, km 0 | Equivalente si hay stock | 950-1.400 € | 8,3 |
| 5 | Zurich Klinc Eléctrico | Modular | Módulos | Ampliable | Opcional | Desde 800 € | 7,8 |
Exclusiones típicas que conviene leer
En todas ellas —y en cualquier todo riesgo del mercado— hay exclusiones estándar que el cliente premium a veces pasa por alto: uso profesional del vehículo (VTC, alquiler entre particulares), participación en tandas o circuito, conducción bajo efectos del alcohol o drogas, siniestros preexistentes no declarados y daños intencionados. Añadido a lo específico de eléctricos: manipulación del sistema de alta tensión por personal no autorizado y uso de cargadores no homologados suelen anular la cobertura.
Mejor global y mejor calidad-precio
Mejor global: Mapfre Todo Riesgo Eléctricos. Por integración de todas las coberturas del criterio en un único condicionado y por asistencia con traslado real a punto operativo.
Mejor calidad-precio: Mutua Madrileña Todo Riesgo Eco, siempre que el asegurado sea usuario urbano o metropolitano. Rinde a nivel del líder por bastante menos dinero. Para un cliente de la España rural, la balanza se inclina de nuevo hacia Mapfre.
Cada perfil es distinto. Un mediador colegiado o la propia DGSFP pueden ayudarte a validar el condicionado exacto y las cláusulas particulares antes de firmar. Y no des por hecho que cambiar de compañía siempre ahorra: en perfiles con bonificación consolidada, a veces la renovación gana a la portabilidad.
Preguntas frecuentes
¿La cobertura de batería incluye la degradación por uso?
No. Ninguna de las cinco pólizas cubre la pérdida progresiva de capacidad de la batería por ciclos de carga —eso lo gestiona la garantía del fabricante, habitualmente 8 años o 160.000 km—. Lo que cubren es el daño accidental, el incendio, la sobretensión externa y en algunos casos el robo de la batería.
Si me roban el cable de recarga en un poste público, ¿me lo pagan?
En las cinco pólizas analizadas, el cable Mode 3 y el portátil tipo 2 están cubiertos frente a robo, aunque conviene revisar si hay sublímite. Se exige denuncia policial y, en algunos casos, prueba de compra del cable original.
¿Qué pasa si el cargador público avería mi coche por sobretensión?
Mapfre, Mutua Madrileña, Allianz y AXA lo cubren dentro del daño propio de la póliza todo riesgo; Zurich requiere haber contratado el módulo correspondiente. En todos los casos, la aseguradora suele subrogarse contra el operador del punto de recarga para recuperar la indemnización.
¿El seguro obligatorio de un eléctrico premium cubre estos daños?
No. El seguro obligatorio de responsabilidad civil, regulado por el RD Legislativo 8/2004 y sus modificaciones, solo cubre daños a terceros. Todo lo relativo a batería, cable, wallbox, recarga pública y asistencia forma parte de coberturas voluntarias del todo riesgo o del terceros ampliado, según el producto.
