

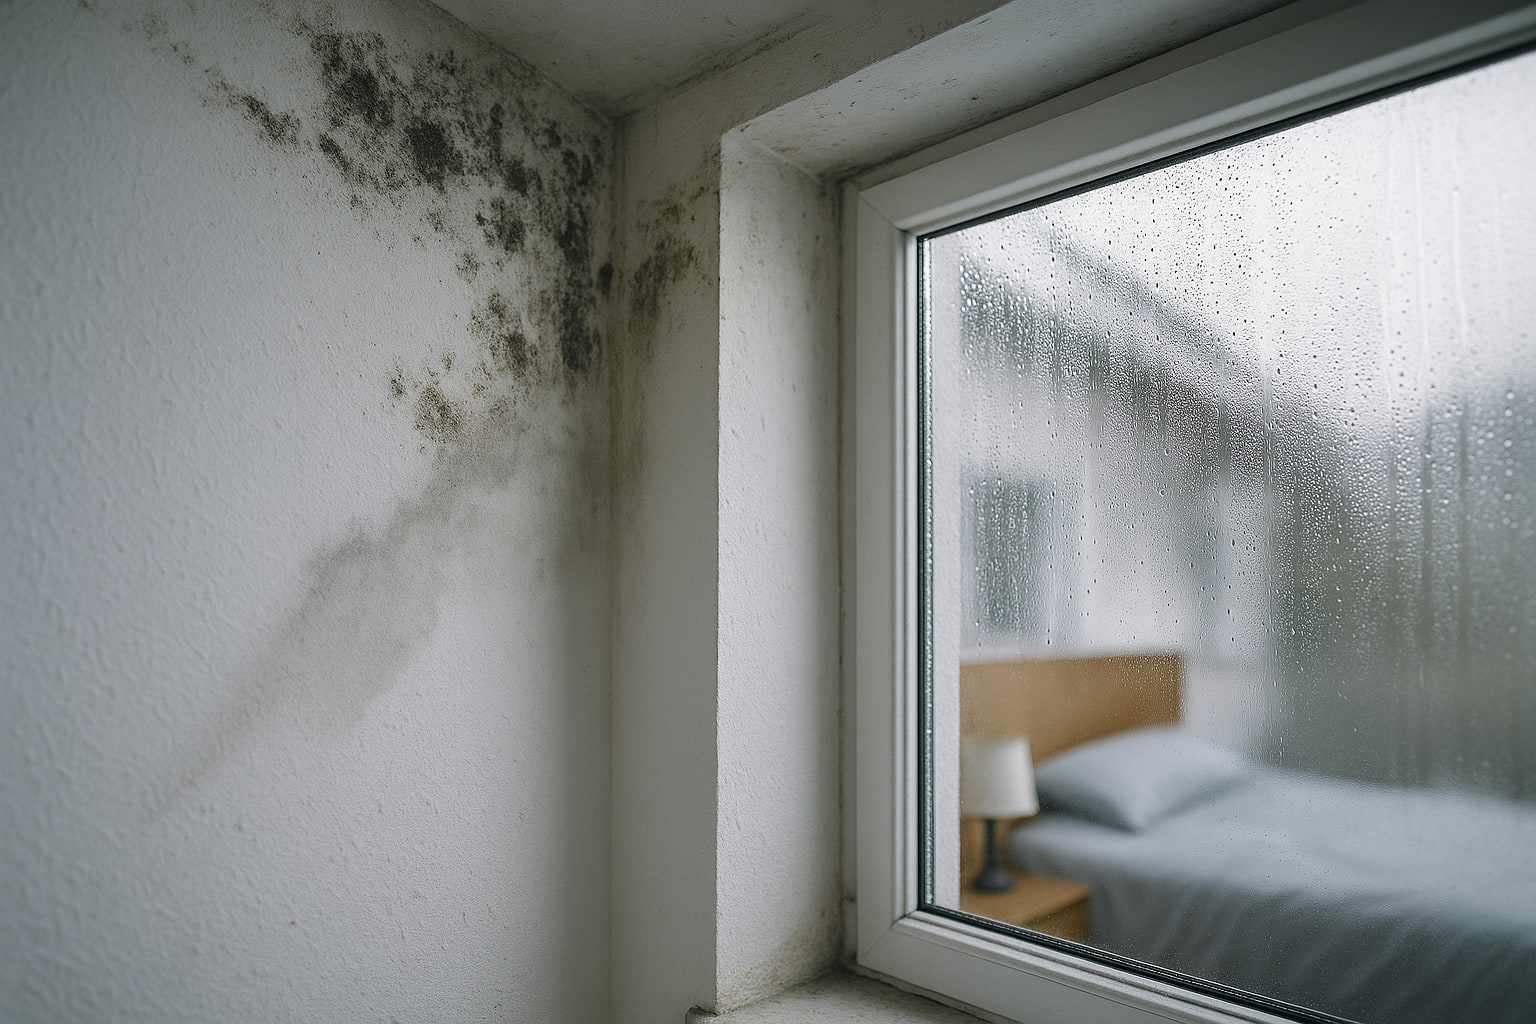
Las filtraciones lentas y las humedades por condensación son, probablemente, los dos siniestros más incomprendidos del ramo hogar en España. El propietario ve la mancha en el techo o el moho en la esquina del dormitorio, llama a su compañía convencido de que "eso entra en daños por agua"… y se lleva un no. Porque la mayoría de pólizas cubren el daño por agua súbito y accidental, no el que lleva meses filtrándose ni el que produce la propia vivienda por falta de ventilación. Este ranking selecciona las cinco aseguradoras que, dentro del mercado español, tratan mejor estos dos supuestos —con matices que conviene entender antes de firmar.
Qué se entiende por filtración lenta y por humedad de condensación
No son lo mismo, y esa diferencia es la que decide si la aseguradora paga o no.
Una filtración lenta es una entrada de agua progresiva, normalmente desde una cubierta, terraza, fachada o junta deteriorada, que va empapando el paramento durante semanas o meses hasta que se manifiesta. La póliza estándar suele excluirla por dos motivos: se considera falta de mantenimiento y, además, el origen no es "súbito ni imprevisible", que es el requisito clásico del artículo 1 de la Ley 50/1980 de Contrato de Seguro.
La humedad por condensación es otra cosa: aparece cuando el vapor de agua interior condensa sobre paredes o techos fríos, típicamente en dormitorios mal ventilados, cocinas o baños sin extracción. No hay fuga. Hay física. Y aquí la exclusión es casi universal, salvo en pólizas premium que la contemplan de forma expresa y con sublímite.
Criterio de ordenación del ranking
El orden responde a cuatro variables ponderadas, en este peso:
- Cobertura expresa del supuesto en condicionado general o particular (40%).
- Sublímite económico anual para el conjunto humedades/filtraciones lentas (25%).
- Franquicia aplicable en euros y carencia exigida desde el alta (20%).
- Servicio de peritación y reparación (búsqueda de origen, albañilería posterior) (15%).
Dejamos fuera compañías con fuerte cuota pero condicionado restrictivo en este punto concreto: Reale, Catalana Occidente y Generali tienen buenos productos hogar generales, pero su tratamiento de filtraciones lentas se limita —en la modalidad estándar— a los daños derivados una vez reparada la causa por cuenta del asegurado. No cumplen el criterio principal.
1. Mapfre Hogar Multirriesgo — el más completo en filtraciones lentas
Mapfre encabeza el ranking porque su modalidad ampliada de Hogar Multirriesgo es de las pocas que reconoce expresamente los daños derivados de filtraciones progresivas desde cubiertas y terrazas comunitarias, siempre que el asegurado acredite mantenimiento razonable. Incluye servicio de búsqueda de avería sin coste, algo que en este tipo de siniestros marca la diferencia porque el origen puede estar a diez metros del punto donde aparece la mancha. La condensación se cubre de forma limitada, condicionada a informe técnico que descarte defecto constructivo del inmueble.
Diferencia frente al siguiente: Mapfre tiene red propia de peritos y reparadores en toda España, algo que Mutua no siempre garantiza fuera de grandes capitales.
| Característica | Detalle |
|---|---|
| Continente | Hasta capital declarado, sin infraseguro si >80% |
| Contenido | Configurable, reposición a nuevo en modalidad Plus |
| Filtraciones lentas | Cubiertas con condicionado ampliado |
| Humedad condensación | Cubierta limitada, requiere informe técnico |
| Franquicia daños por agua | 0 € en modalidad estándar; 150 € en algunas ampliadas |
| Carencia | 30 días desde alta |
| Precio orientativo | Desde 220 €/año piso 90 m² |
2. Mutua Madrileña Hogar — el mejor sublímite económico
Mutua Madrileña se queda a un paso porque su producto Hogar en modalidad ampliada eleva el sublímite anual para daños por humedades por encima de la media del mercado y no exige franquicia en el primer siniestro del año. El punto flojo: la cobertura de condensación aparece en el condicionado particular solo si se contrata el paquete "Confort", que encarece la prima entre un 12% y un 15%. Para pisos en Madrid capital y área metropolitana, la respuesta de peritos es rápida —dos o tres días hábiles en nuestra experiencia editorial—; fuera de esa zona, el servicio depende de colaboradores externos.
Diferencia con Mapfre: Mutua paga antes y con menos discusión los importes bajos y medios, pero es más estricta cuando el peritaje sugiere defecto de mantenimiento superior a cinco años.
| Característica | Detalle |
|---|---|
| Continente | Valor a nuevo, sin depreciación hasta 25 años |
| Contenido | Reposición a nuevo si <5 años |
| Filtraciones lentas | Cubiertas en modalidad ampliada |
| Humedad condensación | Solo en paquete Confort |
| Franquicia daños por agua | 0 € primer siniestro/año |
| Asistencia hogar 24h | Incluida, técnicos concertados |
| Precio orientativo | Desde 240 €/año piso 90 m² Madrid |
3. Zurich Klinc Hogar — el más flexible por módulos
Zurich, a través de su producto modular Klinc, permite activar la cobertura de humedades y filtraciones lentas como módulo independiente, algo que ninguna otra compañía del top 5 ofrece con esta granularidad. Se paga solo por lo que se contrata. La contrapartida es que, si no se activa el módulo, la póliza base es muy restrictiva en este apartado. Pensado para inquilinos jóvenes y pisos pequeños que quieren cobertura específica sin cargar la prima con lo que no van a usar.
Frente a Mutua, pierde en respuesta local pero gana en transparencia: el asegurado sabe exactamente qué está pagando por este riesgo.
| Característica | Detalle |
|---|---|
| Continente | Opcional, según perfil (propietario/inquilino) |
| Contenido | Modular, capital elegible |
| Filtraciones lentas | Módulo opcional específico |
| Humedad condensación | Incluida si se activa el módulo humedades |
| Franquicia | Variable según módulos, desde 100 € |
| Carencia | Estándar del sector, 30 días |
| Precio orientativo | Desde 90 €/año base + módulos |
4. AXA Hogar Óptima — el mejor servicio de reparación posterior
AXA queda cuarta por un motivo concreto: cubre las filtraciones lentas con sublímite algo más bajo que los tres primeros, pero el servicio posterior de albañilería, pintura y reposición de acabados es de los más completos del mercado. Si la mancha del techo obliga a rascar, imprimar y pintar toda la habitación, AXA lo asume dentro del propio siniestro sin obligar al asegurado a adelantar dinero. Condensación: cubierta solo cuando se demuestra que no hay defecto de ventilación imputable al usuario, lo que en la práctica deja fuera bastantes casos reales.
Diferencia con Zurich: AXA es más rígida en contratación (no hay módulos), pero da un servicio "llave en mano" que Klinc no ofrece de serie. En la misma línea de las pólizas con búsqueda de avería incluida sin franquicia, la clave está en la letra pequeña del sublímite anual.
| Característica | Detalle |
|---|---|
| Continente | Valor de reconstrucción |
| Contenido | Reposición a nuevo con límite antigüedad |
| Filtraciones lentas | Cubiertas, sublímite moderado |
| Humedad condensación | Cubierta condicionada a informe |
| Franquicia daños por agua | 150 € modalidad Óptima |
| Reparación acabados | Incluida sin adelanto del asegurado |
| Precio orientativo | Desde 260 €/año piso 90 m² |
5. Allianz Hogar Plus — el más selectivo pero solvente
Allianz cierra el ranking. Su producto Hogar Plus cubre filtraciones lentas y humedades por condensación, pero exige carencia superior a la media —hasta 60 días desde el alta en algunas modalidades— y aplica franquicia fija cuando el origen del siniestro es antigüedad superior a diez años en la instalación. A cambio, los importes indemnizados en siniestros grandes son de los más altos del ranking y su red pericial es sólida en toda la Península. Para vivienda de reciente construcción, encaja bien; para piso antiguo sin reforma, hay que leer con lupa.
Diferencia con AXA: Allianz paga más pero pone más filtros de entrada. Cuestión de perfil.
| Característica | Detalle |
|---|---|
| Continente | Capital elegible, actualización IPC |
| Contenido | Con o sin depreciación según modalidad |
| Filtraciones lentas | Cubiertas con carencia ampliada |
| Humedad condensación | Cubierta en modalidad Plus |
| Franquicia | 200 € si instalación >10 años |
| Carencia | Hasta 60 días |
| Precio orientativo | Desde 280 €/año piso 90 m² |
Tabla resumen comparativa con puntuación
| Compañía | Filtración lenta | Condensación | Franquicia | Carencia | Servicio | Nota /10 |
|---|---|---|---|---|---|---|
| Mapfre Hogar Multirriesgo | Sí (ampliada) | Limitada | 0-150 € | 30 días | Red propia | 9,0 |
| Mutua Madrileña Hogar | Sí (ampliada) | Solo Confort | 0 € primero | 30 días | Muy bueno en Madrid | 8,5 |
| Zurich Klinc | Módulo opcional | Módulo opcional | Desde 100 € | 30 días | Digital | 8,0 |
| AXA Hogar Óptima | Sí, sublímite medio | Condicionada | 150 € | 30 días | Llave en mano | 7,8 |
| Allianz Hogar Plus | Sí, con filtros | Sí en Plus | 200 € si >10 años | Hasta 60 días | Sólido nacional | 7,5 |
Cómo reclamar humedades al seguro sin que te digan que no
Tres reglas prácticas: documentar desde el minuto uno con fotos fechadas, pedir peritación por escrito aunque el operador te diga que no procede, y —si la respuesta no convence— acudir al Servicio de Reclamaciones de la DGSFP o a un mediador colegiado. La Ley 50/1980 obliga a la aseguradora a motivar cualquier rechazo. Para casos frontera entre siniestro y falta de mantenimiento, el informe de un arquitecto técnico independiente vale su peso en oro.
Este ranking no sustituye el asesoramiento personalizado: cada vivienda y cada póliza tiene sus particularidades. Consulta con un mediador colegiado para tu caso concreto.
Mejor global y mejor calidad-precio
Mejor global: Mapfre Hogar Multirriesgo. Combina condicionado claro, red propia y sublímites razonables. Es el que menos discute cuando la filtración lleva meses instalada.
Mejor calidad-precio: Zurich Klinc. Si el perfil es piso pequeño o inquilino, pagar solo por el módulo humedades sale por bastante menos que una prima completa y cubre lo importante. No es para todos los perfiles, pero para el suyo es imbatible.
Preguntas frecuentes
¿El seguro de hogar cubre siempre las humedades por condensación?
No. La mayoría de pólizas estándar en España las excluyen porque se consideran consecuencia de uso —falta de ventilación— y no un siniestro súbito. Solo modalidades ampliadas o premium las contemplan de forma expresa y con sublímite.
¿Qué diferencia hay entre filtración lenta y daño por agua súbito?
El daño por agua súbito es una fuga o rotura imprevisible (tubería rota, lavadora desbordada) y se cubre en casi todas las pólizas. La filtración lenta es progresiva, tarda semanas o meses en manifestarse y se asocia a mantenimiento; solo la cubren compañías con condicionado ampliado.
¿Puedo reclamar si la aseguradora rechaza cubrir una humedad?
Sí. Primero al defensor del cliente de la compañía, después al Servicio de Reclamaciones de la DGSFP. La Ley 50/1980 exige que cualquier rechazo esté motivado por escrito y basado en el condicionado firmado.
¿Aumenta la prima si declaro un siniestro por humedades?
Puede aumentar en la renovación, especialmente si se repite en pólizas consecutivas o si el peritaje señala causa estructural. No siempre cambiar de compañía sale más barato: depende del historial y del perfil del inmueble.

2 comentarios
Pingback: Top 5 seguros de hogar con mayor capital para daños por agua en viviendas de alquiler con contenido del inquilino cubierto – Seguro Rankings
Pingback: Los 8 mejores seguros de hogar con cobertura de daños por agua procedente de cubiertas, terrazas y bajantes exteriores – Seguro Rankings