

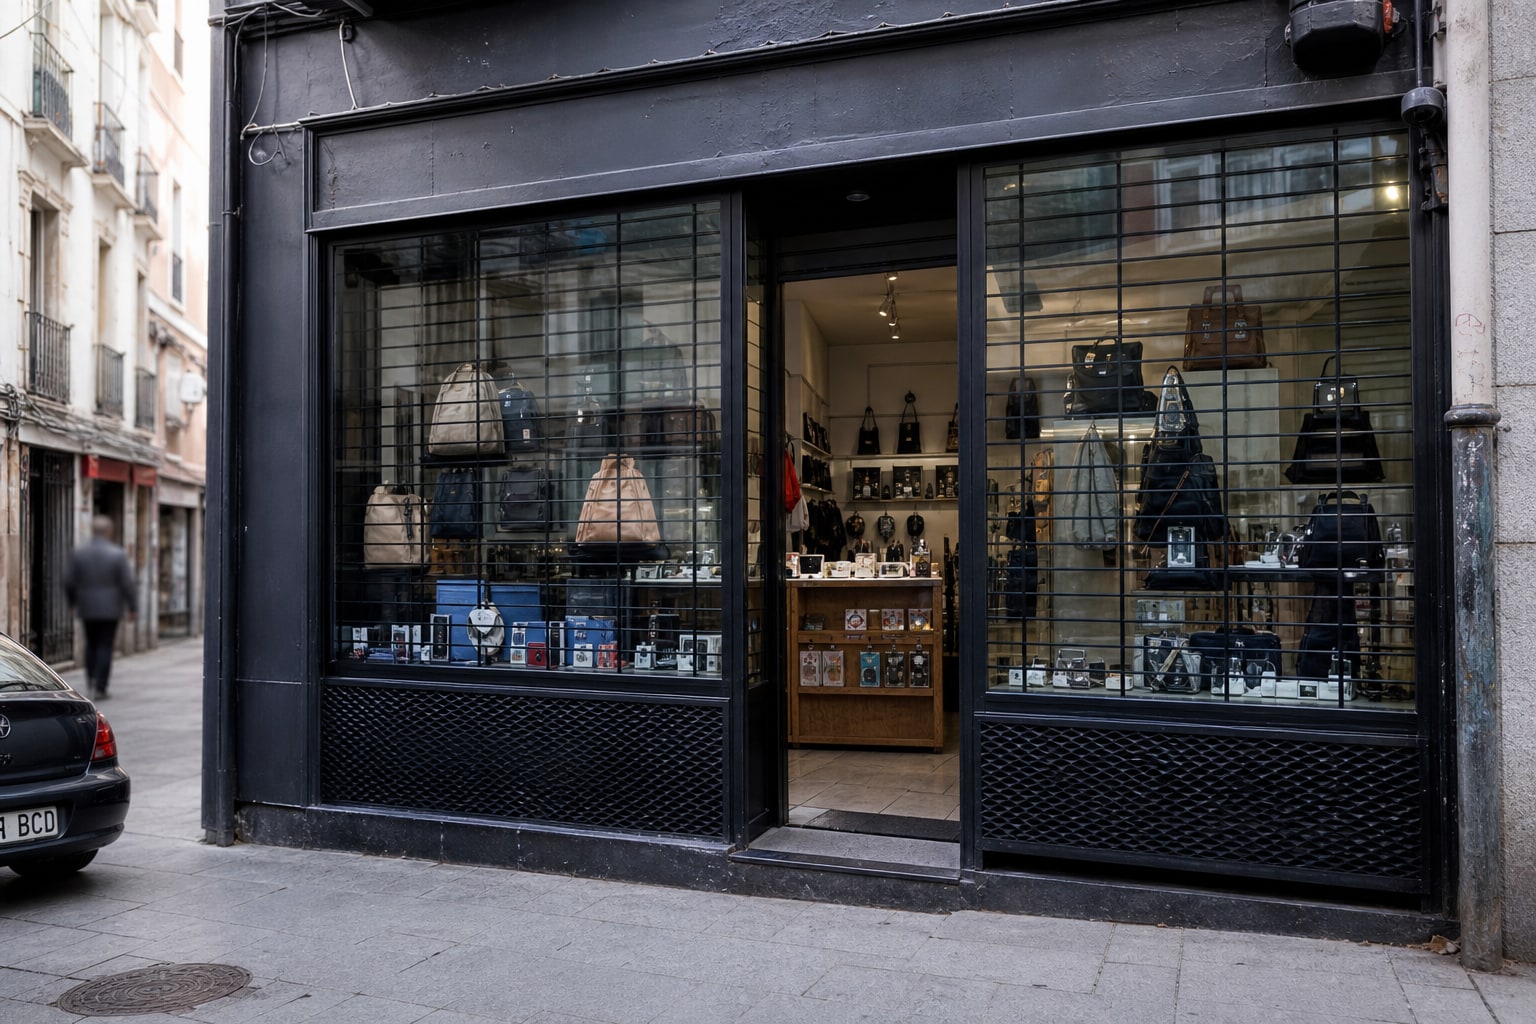
El pequeño comercio físico tiene dos puntos sensibles muy concretos: la mercancía expuesta y el cristal que la separa de la calle. Un alunizaje a las cuatro de la mañana puede llevarse en diez minutos lo que tardaste tres meses en vender. Por eso este ranking no mezcla peras con manzanas: solo entran pólizas multirriesgo de comercio comercializadas en España, pensadas para locales de menos de 150 m², y ordenadas por la amplitud real de dos coberturas concretas — robo de mercancía (incluido género en escaparate y vitrinas) y rotura/daño de escaparate, con sus sublímites, franquicias y exclusiones típicas.
El criterio de orden, por si alguien quiere saltar al final: 1) capital asegurable para contenido con robo sin sublímites absurdos, 2) tratamiento específico del escaparate (rotura, sustracción del género expuesto, daños estéticos al marco), 3) franquicia aplicada al siniestro de robo, 4) servicios de reposición y asistencia 24h, 5) flexibilidad de contratación modular. Nada de puntuar la marca por su cuota de mercado.
Qué entendemos por "cobertura de robo de mercancía y escaparate" en un multirriesgo de comercio
En un seguro multirriesgo de comercio, la cobertura de robo incluye normalmente sustracción con fuerza en las cosas, atraco en horario comercial y, según compañía, el llamado robo en escaparate o expoliación del género expuesto. Son coberturas voluntarias dentro del paquete — nada aquí es obligatorio salvo la Responsabilidad Civil cuando lo exija la normativa autonómica o municipal del local.
Lo que marca diferencias reales entre pólizas no es tanto el titular como la letra pequeña: sublímite para joyería y relojería, exigencia o no de persiana metálica o cristal laminado, tratamiento del escaparate como "continente" o como "contenido", y si la rotura accidental del cristal entra sin franquicia o con 150 € de descuento sobre indemnización. Todo esto se rige por la Ley 50/1980 de Contrato de Seguro y la supervisión de la DGSFP.
Metodología del ranking
Hemos revisado condicionados generales públicos de 2024-2025 de las cinco compañías con mayor presencia en multirriesgo comercio en España y hemos ponderado: 40% amplitud de robo (capital, sublímites, escaparate), 25% tratamiento específico del cristal, 15% franquicias, 10% servicios 24h incluidos, 10% modularidad para locales pequeños. No incluimos primas cerradas porque dependen de CP, actividad y capital — pedir orientación a un mediador colegiado sigue siendo lo sensato.
1. Mapfre Comercio
Encabeza el ranking por una razón concreta: en su modalidad para comercio pequeño, el robo de contenido se puede contratar con capitales flexibles y, de serie, cubre el género expuesto en escaparate sin exigir reja metálica si el cristal es laminado homologado. La rotura de lunas se incluye como garantía diferenciada, sin franquicia en la modalidad estándar, y la asistencia 24h envía cerrajero y acristalador urgente para dejar el local operativo antes de la apertura del día siguiente. Diferencia frente al segundo: tratamiento del escaparate como garantía autónoma, no como simple accesorio del robo.
| Característica | Detalle |
|---|---|
| Modalidad | Multirriesgo comercio modular |
| Robo mercancía | Sí, con sublímites configurables |
| Escaparate (rotura) | Garantía autónoma, sin franquicia estándar |
| Robo en escaparate | Incluido con cristal laminado |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Cerrajero, acristalador, fontanero |
| Precio orientativo | Depende de CP y actividad; solicitar presupuesto |
2. AXA Negocio y Profesional
Muy cerca del primer puesto. AXA destaca en daños estéticos al marco del escaparate y en que su cobertura de robo contempla expresamente la sustracción de género sin forzar la vitrina interior si hay fractura previa del cristal exterior — un detalle que en otras compañías genera discusión en el peritaje. Pierde frente a Mapfre por una franquicia habitual en robo que, según modalidad, se mueve en torno a los 150-300 € y por sublímites más estrictos en joyería y electrónica de pequeño formato.
| Característica | Detalle |
|---|---|
| Modalidad | Multirriesgo comercio |
| Robo mercancía | Sí, con franquicia según modalidad |
| Escaparate (rotura) | Incluida; daños estéticos al marco cubiertos |
| Robo en escaparate | Incluido, con sublímites por categoría |
| RC explotación | Desde 600.000 € en modalidad amplia |
| Asistencia 24h | Sí, incluida |
| Precio orientativo | A medida |
3. Allianz Negocio
Allianz pierde algo de terreno frente a los dos primeros en el detalle del escaparate, pero compensa con capitales de contenido altos y una gestión de siniestros que, en pequeño comercio, suele resolver reposición de cristal en 24-48h. El robo de mercancía está bien dimensionado para tiendas de moda, papelería o regalo, aunque exige que el local disponga de medidas de protección razonables (cierre metálico o cristal reforzado) para activar la cobertura al 100%.
| Característica | Detalle |
|---|---|
| Modalidad | Multirriesgo comercio |
| Robo mercancía | Sí, condicionado a medidas de protección |
| Escaparate (rotura) | Incluida |
| Robo en escaparate | Sí, con sublímite estándar |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí, con red propia |
| Precio orientativo | A medida |
4. Zurich Klinc Comercio
El producto de Zurich para comercio pequeño es el más modular de los cinco: pagas por lo que activas, y para tiendas de menos de 150 m² eso puede ser una ventaja real si no quieres cargar primas por coberturas de daños por agua a terceros que no vas a usar. El robo y el escaparate están bien resueltos, pero el sublímite para género expuesto es más corto que en Mapfre o AXA, y para joyería o electrónica de gama alta no es la primera opción. Para floristería, mercería o librería, sin embargo, encaja muy bien.
| Característica | Detalle |
|---|---|
| Modalidad | Modular por garantías |
| Robo mercancía | Sí, con sublímites moderados |
| Escaparate (rotura) | Incluida en módulo cristal |
| Robo en escaparate | Sí, con capital configurable |
| RC explotación | Configurable |
| Asistencia 24h | Incluida |
| Precio orientativo | Base reducida + extras |
5. Generali Comercio
Cierra el top 5. Generali tiene producto competitivo, condicionado solvente y buena asistencia, pero en robo con sustracción desde escaparate aplica, en varias de sus modalidades, condiciones de medidas de protección más estrictas (reja o persiana metálica obligatoria para activar el 100% del capital en horario nocturno). Para locales sin cierre metálico — típico en centros históricos — eso le resta puntos frente a Mapfre y AXA. Buena opción para locales en centro comercial con vigilancia nocturna.
| Característica | Detalle |
|---|---|
| Modalidad | Multirriesgo comercio |
| Robo mercancía | Sí, con exigencia de medidas |
| Escaparate (rotura) | Incluida |
| Robo en escaparate | Condicionado a protecciones |
| RC explotación | Desde 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | A medida |
Tabla resumen con puntuación
Puntuación del 1 al 10 ponderando los cinco criterios declarados en la entradilla.
| # | Compañía / Producto | Robo mercancía | Escaparate | Franquicia robo | Asistencia | Modularidad | Nota global |
|---|---|---|---|---|---|---|---|
| 1 | Mapfre Comercio | 9 | 9,5 | 9 | 9 | 8 | 9,0 |
| 2 | AXA Negocio y Profesional | 9 | 9 | 7,5 | 8,5 | 8 | 8,6 |
| 3 | Allianz Negocio | 8,5 | 8 | 8 | 8,5 | 7,5 | 8,2 |
| 4 | Zurich Klinc Comercio | 7,5 | 8 | 8 | 8 | 9,5 | 8,1 |
| 5 | Generali Comercio | 7,5 | 7,5 | 7,5 | 8 | 7,5 | 7,7 |
Exclusiones típicas que conviene leer en el condicionado
Siempre quedan fuera: robos sin signos de fuerza, mercancía fuera del local, siniestros preexistentes, uso del local para actividad distinta de la declarada, y en muchos casos el lucro cesante salvo contratación específica. También conviene revisar el tratamiento del género en zona de almacén trasera, que suele tener sublímite propio. Si tu actividad implica stock de alto valor unitario, declara capitales reales — infraseguro es sinónimo de indemnización reducida por la regla proporcional (art. 30 LCS). Para un análisis sectorial más amplio puedes mirar la lectura sobre coberturas industriales para pymes manufactureras, aunque el enfoque allí es otro.
Veredicto: mejor global y mejor calidad-precio
- Mejor global: Mapfre Comercio. Por tratamiento autónomo del escaparate, flexibilidad de capitales y red de asistencia que resuelve el día después del siniestro, no la semana siguiente.
- Mejor calidad-precio: Zurich Klinc Comercio. Para tiendas pequeñas sin stock de alto valor unitario, pagar solo por las garantías que importan baja la prima sin dejar al comerciante expuesto en robo y cristal.
Ninguna de las cinco debería contratarse sin pasar por un mediador colegiado o consultar la DGSFP para dudas regulatorias concretas. Y no, cambiar de compañía no siempre ahorra: depende del histórico de siniestralidad del local y de la actividad declarada.
Preguntas frecuentes
¿El seguro multirriesgo de comercio es obligatorio en España?
No lo es con carácter general. La Responsabilidad Civil puede exigirse por normativa autonómica o municipal según actividad (hostelería, por ejemplo). El resto de garantías — robo, incendio, cristales — son voluntarias pero muy recomendables para cualquier tienda física.
¿Entra el escaparate en la garantía de robo o en la de cristales?
Depende de la compañía. Mapfre y AXA tratan la rotura del escaparate como garantía autónoma de cristales, y la sustracción del género expuesto como ampliación de la cobertura de robo. Es la combinación más completa para una tienda a pie de calle.
¿Qué franquicia es razonable en robo para una tienda pequeña?
En multirriesgo de comercio para locales de menos de 150 m², las franquicias habituales de robo oscilan entre 0 y 300 €, variando por modalidad y compañía. Por debajo de 150 € ya se considera competitivo.
¿Qué pasa si no tengo persiana metálica ni cristal laminado?
Algunas compañías exigen medidas mínimas de protección para activar el 100% del capital de robo nocturno. Sin ellas, la indemnización puede reducirse o aplicarse una franquicia superior. Declararlo al contratar evita sorpresas en el peritaje.

2 comentarios
Pingback: Top 8 seguros de ciberriesgo para e-commerce con cobertura de brecha de datos de clientes y defensa jurídica RGPD – Seguro Rankings
Pingback: Los 7 mejores seguros multirriesgo para pymes con facturación inferior a 1 millón de euros y cobertura de pérdida de beneficios – Seguro Rankings