

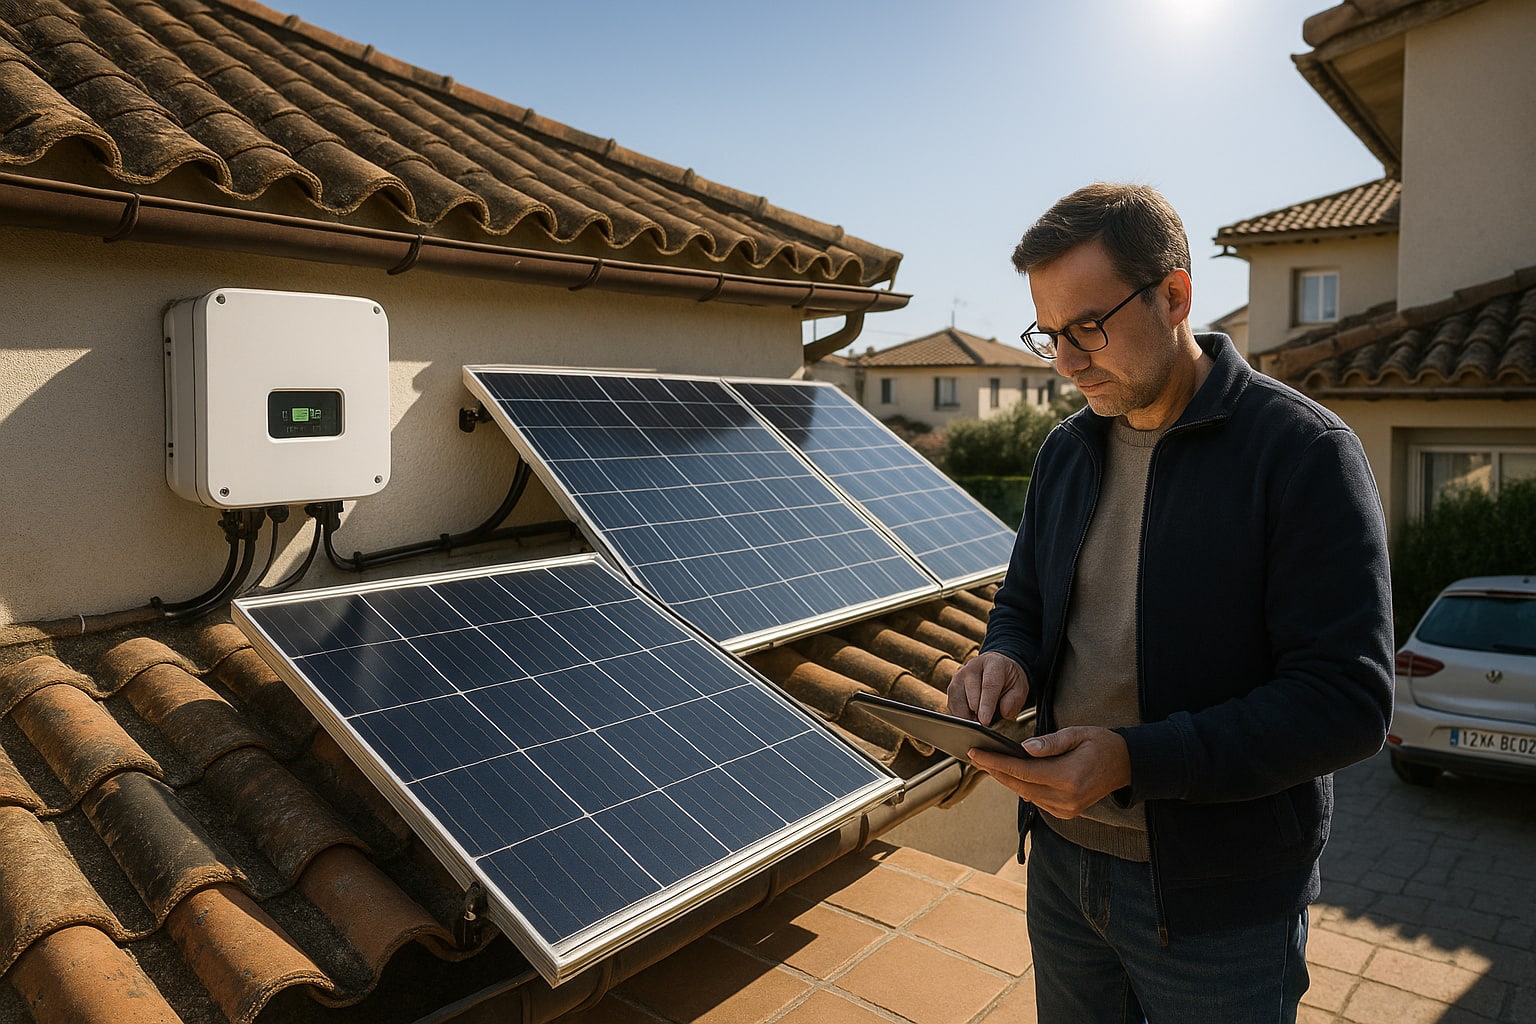
El autoconsumo doméstico ya no es una rareza. Instalar cuatro o seis kilovatios pico en el tejado, con inversor híbrido, batería de litio y un HEMS (Home Energy Management System) tirando de los enchufes según la producción solar, se ha vuelto rutina en chalets y áticos españoles. El problema llega cuando el granizo revienta un panel, un rayo fríe el inversor o una sobretensión se lleva por delante la centralita domótica que orquesta todo. Ahí es donde el seguro de hogar con cobertura de placas solares deja de ser un extra bonito para convertirse en la diferencia entre reparar con franquicia o pagar 8.000 € de tu bolsillo.
Este ranking ordena las seis pólizas de hogar comercializadas en España que, a fecha de 2026, cubren de forma explícita instalación fotovoltaica, inversor inteligente, baterías y equipos de gestión energética. El criterio de orden combina cuatro variables: capital asignable a renovables e instalaciones exteriores, cobertura de sobretensiones y daños eléctricos, asistencia especializada (electricista con conocimiento fotovoltaico) y compatibilidad operativa con el vertido de excedentes regulado por el RD 244/2019. Ni cuota de mercado ni notoriedad de marca — solo criterio verificable.
Cómo hemos ordenado el ranking
Hemos revisado condicionados generales y particulares vigentes de las principales aseguradoras multirriesgo con presencia en España. Se pondera capital dedicado a placas y equipos (40%), daños eléctricos y sobretensiones sin sublímite penalizador (25%), asistencia técnica 24 h con especialista (20%) y compatibilidad con instalación de autoconsumo con excedentes acogida al RD 244/2019 (15%). Fuera del ranking quedan Zurich Klinc y Caser Hogar: la primera, por su enfoque modular sin cobertura específica verificada de inversor; la segunda, porque en su condicionado estándar el capital para instalaciones exteriores queda por debajo del umbral que hemos fijado (mínimo 6.000 € asignables a placas).
1. Mapfre Hogar Multirriesgo
Se lleva el primer puesto porque es la única que, en su modalidad ampliada, integra placas solares, inversor y batería dentro del continente sin obligar a declararlos como bien especial, siempre que la instalación esté legalizada. La cobertura de daños eléctricos alcanza equipos domóticos y HEMS sin sublímite penalizador por aparato, y la asistencia hogar 24 h envía electricista con formación fotovoltaica en las principales provincias. Sobre el papel, es la más completa. En la práctica, también.
| Característica | Detalle |
|---|---|
| Continente (capital orientativo) | Desde 120.000 € |
| Placas + inversor + batería | Incluidos en continente si están legalizados |
| Daños eléctricos a domótica/HEMS | Sí, sin sublímite por equipo |
| Sobretensiones y rayo | Cubiertas |
| Asistencia 24 h | Electricista con perfil fotovoltaico |
| Compatibilidad RD 244/2019 | Sí, autoconsumo con excedentes |
| Precio orientativo | Desde 340 €/año |
2. Mutua Madrileña Hogar
Muy cerca del líder. La diferencia con Mapfre es sutil pero real: Mutua Madrileña cubre la instalación fotovoltaica y el inversor híbrido dentro del continente, pero exige declarar la batería si supera cierto capital, lo que introduce fricción en la contratación. Eso sí, su cobertura de sobretensiones para equipos conectados es de las más generosas del mercado, y la asistencia domótica es rápida en Madrid y grandes capitales.
| Característica | Detalle |
|---|---|
| Continente | Desde 100.000 € |
| Placas e inversor | Incluidos en continente |
| Batería litio | Requiere declaración expresa |
| Sobretensiones a domótica | Cubiertas con capital amplio |
| Asistencia 24 h | Sí, técnico eléctrico |
| Compatibilidad RD 244/2019 | Sí |
| Precio orientativo | Desde 310 €/año |
3. Allianz Hogar
Allianz sube al podio por la solidez de su cobertura de daños eléctricos y por incluir el HEMS como equipo domótico protegido, algo que no todas las compañías aceptan de forma explícita. Queda un escalón por debajo de Mutua Madrileña porque el capital estándar para instalaciones exteriores es más ajustado y hay que ampliarlo con módulo opcional para cubrir bien una fotovoltaica de más de 5 kWp.
| Característica | Detalle |
|---|---|
| Continente | Desde 110.000 € |
| Placas solares | Cubiertas (módulo ampliado recomendado >5 kWp) |
| Inversor inteligente y HEMS | Incluidos como equipo domótico |
| Sobretensiones | Sí |
| Asistencia 24 h | Electricista, no siempre especialista solar |
| Compatibilidad RD 244/2019 | Sí |
| Precio orientativo | Desde 330 €/año |
4. AXA Hogar Óptima
Póliza sólida y precio contenido. AXA cubre la instalación fotovoltaica y el inversor dentro del continente, con capital orientativo de hasta 8.000 € específicamente asignable a paneles cuando se declaran en el cuestionario. Pierde posiciones frente a Allianz porque el tratamiento de la batería y del HEMS depende más del mediador y menos de un módulo estandarizado — y eso, para el consumidor final, se traduce en incertidumbre.
| Característica | Detalle |
|---|---|
| Continente | Desde 90.000 € |
| Placas + inversor | Cubiertos hasta capital declarado |
| Batería y HEMS | Sujetos a declaración específica |
| Daños eléctricos | Sí, con franquicia según modalidad |
| Asistencia 24 h | Sí |
| Compatibilidad RD 244/2019 | Sí |
| Precio orientativo | Desde 290 €/año |
5. Generali Hogar Confort
Generali cubre instalación fotovoltaica y equipos asociados, pero su cobertura de daños eléctricos a domótica avanzada se queda corta en capital frente a las cuatro anteriores. Cumple para instalaciones básicas — cuatro paneles, inversor convencional, sin gestor energético complejo — pero no acaba de convencerme para viviendas con HEMS avanzado y batería de más de 5 kWh.
| Característica | Detalle |
|---|---|
| Continente | Desde 85.000 € |
| Placas solares | Cubiertas dentro del continente |
| Inversor | Cubierto |
| HEMS y batería >5 kWh | Capital limitado, ampliación opcional |
| Sobretensiones | Cubiertas |
| Asistencia 24 h | Sí, generalista |
| Precio orientativo | Desde 270 €/año |
6. Línea Directa Hogar
Cierra el ranking. Línea Directa ha ampliado su cobertura a placas solares en los últimos años y ya las incluye en la modalidad completa, junto al inversor. Es la más barata del grupo y la contratación 100% online es un plus real para quien no quiere mediador. La contrapartida: el capital para renovables es el más ajustado del ranking y la asistencia especializada en fotovoltaica no es tan ágil como en Mapfre. Para instalaciones pequeñas, entra. Para un chalet con 8 kWp, batería y HEMS complejo, se queda corta.
| Característica | Detalle |
|---|---|
| Continente | Desde 80.000 € |
| Placas + inversor | Cubiertos en modalidad completa |
| Batería | Con límite de capital ajustado |
| Daños eléctricos a domótica | Cubiertos con sublímite |
| Asistencia 24 h | Sí, sin perfil solar dedicado |
| Compatibilidad RD 244/2019 | Sí |
| Precio orientativo | Desde 240 €/año |
Tabla resumen comparativa
| # | Póliza | Capital renovables | Sobretensiones HEMS | Asistencia solar | RD 244/2019 | Precio desde | Nota /10 |
|---|---|---|---|---|---|---|---|
| 1 | Mapfre Hogar Multirriesgo | Alto, sin declarar | Sin sublímite | Especialista | Sí | 340 € | 9,4 |
| 2 | Mutua Madrileña Hogar | Alto, batería declarada | Amplia | Técnico eléctrico | Sí | 310 € | 9,0 |
| 3 | Allianz Hogar | Medio-alto (ampliable) | Sí | Generalista | Sí | 330 € | 8,6 |
| 4 | AXA Hogar Óptima | Hasta 8.000 € declarado | Sí con franquicia | Estándar | Sí | 290 € | 8,1 |
| 5 | Generali Hogar Confort | Básico | Cubiertas | Generalista | Sí | 270 € | 7,4 |
| 6 | Línea Directa Hogar | Ajustado | Con sublímite | Sin perfil solar | Sí | 240 € | 7,0 |
Veredicto: mejor global y mejor calidad-precio
Mejor global: Mapfre Hogar Multirriesgo. Es la póliza que menos preguntas deja abiertas cuando entras a detallar la instalación en el cuestionario, y la única donde el HEMS entra sin discusión como equipo protegido. Si tu fotovoltaica pasa de los 5 kWp, batería incluida, es la opción con menor riesgo de discusión en siniestro.
Mejor calidad-precio: AXA Hogar Óptima. Por debajo de 300 € cubre lo esencial de una instalación doméstica media, con daños eléctricos razonables. No es la más generosa, pero para el 70% de las viviendas con autoconsumo en España es más que suficiente. Si tu instalación es pequeña y no quieres pagar mediador, Línea Directa entra en la ecuación como alternativa low-cost.
Un recordatorio antes de cerrar: el seguro de hogar es voluntario salvo que exista una hipoteca que obligue al seguro de daños según la Ley 2/1981 del Mercado Hipotecario. La instalación fotovoltaica debe estar legalizada y comunicada a la distribuidora bajo el RD 244/2019 para que la cobertura opere sin discusión. Exclusiones típicas del ramo: siniestros preexistentes, instalaciones sin boletín eléctrico, uso profesional del inmueble no declarado y daños por mantenimiento deficiente. Para tu caso concreto, consulta con un mediador colegiado o con la DGSFP.
Preguntas frecuentes
¿Un seguro de hogar estándar cubre las placas solares automáticamente?
No siempre. Algunas compañías las consideran parte del continente si están fijadas a la estructura; otras exigen declaración expresa en el cuestionario. Antes de contratar, revisa el condicionado particular y confirma por escrito que la instalación fotovoltaica queda incluida con capital suficiente.
¿Qué pasa con la batería de litio? ¿Se cubre igual que los paneles?
Depende de la aseguradora. Mapfre la integra sin declaración adicional; Mutua Madrileña, AXA y Línea Directa suelen pedir que se declare por encima de cierto capital. La batería es el componente más caro y el que más discusiones genera en siniestro — no lo dejes al azar.
¿El seguro cubre la pérdida de producción o solo el daño físico?
El multirriesgo cubre el daño material al equipo. La pérdida de ingresos por vertido de excedentes al no producir durante la reparación no entra en las pólizas de hogar analizadas; para eso existen productos específicos de lucro cesante en instalaciones fotovoltaicas, más habituales en el ámbito industrial.
¿Cómo afecta el RD 244/2019 a la cobertura del seguro?
El RD 244/2019 regula el autoconsumo con o sin excedentes en España. Para que el seguro opere sin problemas, la instalación debe estar dada de alta bajo esta normativa, con boletín eléctrico y comunicación a la distribuidora. Una instalación no legalizada puede provocar la denegación del siniestro por incumplimiento del deber de declaración del riesgo (art. 10 de la Ley 50/1980 de Contrato de Seguro).
