

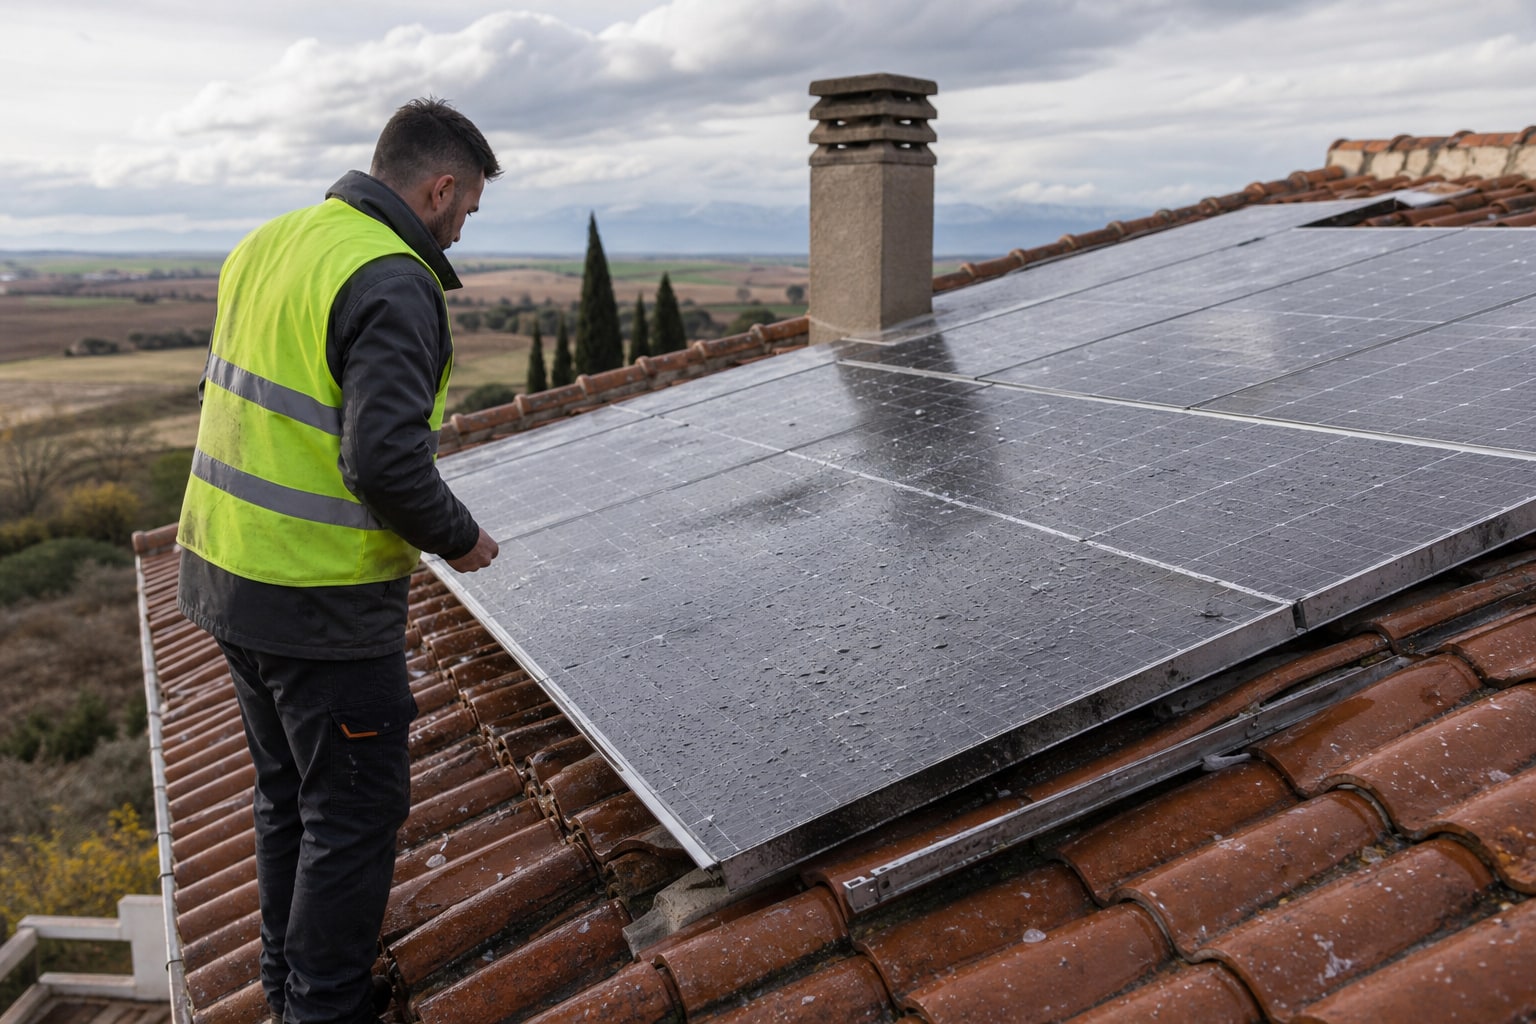
España ha instalado más placas solares en los últimos tres años que en la década anterior entera. El problema es que muchas pólizas de hogar contratadas antes del boom del autoconsumo ni siquiera mencionan los paneles. Si cae granizo del tamaño de una nuez en Castilla y León, o si una banda organizada se lleva los módulos de un tejado en una urbanización aislada (sí, pasa, y cada vez más), la compañía puede alegar que esa instalación no estaba declarada ni asegurada como tal.
Este ranking ordena las aseguradoras que sí lo dejan por escrito: cobertura explícita de granizo sobre los paneles, robo de la instalación completa (no solo "robo en vivienda" genérico) y daños al inversor, que suele ser la pieza más cara de reponer y la gran olvidada en las pólizas estándar.
Qué cubre (y qué no) un seguro de hogar para placas solares
Una póliza de hogar con cobertura fotovoltaica específica suele proteger tres bloques: los paneles como elemento del continente (igual que una claraboya o una antena, pero de mayor valor), el inversor y el cableado de conexión, y en algunos casos el lucro cesante por la energía que se deja de producir mientras se repara la instalación. Esto último, ojo, no está en todas las pólizas ni de lejos.
Lo que casi nunca se cubre: el mantenimiento preventivo, la pérdida de rendimiento por suciedad o desgaste normal, y los daños derivados de una instalación defectuosa no certificada por instalador autorizado. Tampoco suele cubrirse el autoconsumo si la instalación no está dada de alta ante la distribuctora eléctrica, así que conviene tener el certificado de instalación a mano antes de llamar al mediador.
Por qué el granizo es el riesgo más citado en siniestros de placas solares
El granizo rompe cristales templados de los paneles con relativa facilidad cuando el diámetro supera los 2 centímetros, algo que en zonas de la meseta o el Pirineo catalán ya no es excepcional. La diferencia entre una póliza buena y una mediocre está en si el granizo aparece como garantía nombrada para la instalación fotovoltaica o si se diluye dentro de la cobertura genérica de "fenómenos atmosféricos", que en muchos casos excluye expresamente elementos situados en cubierta.
Por qué el robo de paneles ha crecido y qué exige el seguro para cubrirlo
Los paneles usados se revenden con facilidad en el mercado de segunda mano y el robo organizado en naves industriales y viviendas aisladas ha subido de forma notable en los últimos dos años, según denuncian varias asociaciones de instaladores. La mayoría de aseguradoras exige que la instalación esté fijada con anclajes homologados y, en algunos casos, que exista un sistema antihurto (tornillería de seguridad) para activar la cobertura sin recortes.
Criterio de selección del ranking
Hemos ordenado las siete compañías según tres variables combinadas: amplitud de la cobertura declarada para fotovoltaica (granizo, robo e inversor en el mismo bloque), franquicia aplicada a este tipo de siniestro y existencia de cobertura de lucro cesante energético, que es el extra que distingue a una póliza pensada de verdad para autoconsumo de una que simplemente "no excluye" los paneles.
Ranking de los 7 mejores seguros de hogar para placas solares
1. Mapfre Hogar Plus
Encabeza la lista porque es de las pocas que incluye lucro cesante por producción energética perdida durante la reparación, además de granizo e inversor en el mismo paquete sin necesidad de extra de capital elevado. La franquicia en daños a la instalación fotovoltaica se sitúa en los 150 € habituales de la póliza, sin recargo específico por este concepto.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 300.000 € | Hasta 30.000 € | Hasta 600.000 € | Sí, garantía nombrada | Sí, con anclaje homologado | Sí | Desde 280 €/año |
2. Mutua Madrileña Hogar Adaptado
Segunda posición porque la cobertura de robo es igual de sólida que la de Mapfre, pero el lucro cesante energético no viene de serie: hay que añadirlo como garantía opcional, lo que encarece el recibo si el usuario quiere la cobertura completa. Eso sí, su franquicia por daños al inversor es de las más bajas del mercado.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 250.000 € | Hasta 25.000 € | Hasta 300.000 € | Sí, garantía nombrada | Sí, con anclaje homologado | Sí (franquicia reducida) | Desde 260 €/año |
3. Allianz Hogar Confort
Baja un peldaño respecto a Mutua porque, aunque cubre granizo e inversor, el robo de paneles exige contratar un módulo adicional de "equipos externos a la vivienda" que no todos los mediadores ofrecen de forma proactiva. Quien no lo pida expresamente, se queda sin esa cobertura y no se entera hasta el siniestro.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 300.000 € | Hasta 30.000 € | Hasta 600.000 € | Sí, garantía nombrada | Opcional (módulo aparte) | Sí | Desde 295 €/año |
4. Línea Directa Hogar
Cuarta posición, con una cobertura de granizo correcta pero sin matices específicos para fotovoltaica más allá de incluirla dentro del continente general. No hay lucro cesante energético en ninguna modalidad, algo que penaliza frente a los tres primeros puestos.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 240.000 € | Hasta 20.000 € | Hasta 300.000 € | Sí, dentro de continente | Sí, con franquicia de 200 € | Sí | Desde 220 €/año |
5. Caser Hogar Total
Quinta posición porque su cobertura de robo es sólida, pero la franquicia aplicada a siniestros de la instalación fotovoltaica es de las más altas del ranking, lo que resta atractivo frente a Mapfre o Mutua Madrileña en siniestros de importe moderado.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 260.000 € | Hasta 22.000 € | Hasta 300.000 € | Sí, garantía nombrada | Sí, franquicia 300 € | Sí | Desde 250 €/año |
6. AXA Hogar Protect
Sexta plaza porque, aunque la marca tiene buena reputación en siniestros de continente general, su letra pequeña exige que el sistema antihurto esté certificado por un instalador homologado y presente factura reciente, un requisito documental que complica la reclamación a quien instaló los paneles hace varios años y no conservó todos los papeles.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 220.000 € | Hasta 20.000 € | Hasta 300.000 € | Sí, garantía nombrada | Sí, con requisitos documentales | Sí | Desde 235 €/año |
7. Generali Hogar Mundo Confort
Cierra el ranking porque, pese a ofrecer una cobertura decente de granizo, el robo de paneles solo está contemplado si la instalación se declara expresamente en la póliza con un capital adicional, lo que en la práctica obliga a renegociar el contrato cada vez que se amplía el sistema fotovoltaico. Para instalaciones pequeñas puede bastar, pero no escala bien.
| Continente | Contenido | RC familiar | Granizo paneles | Robo paneles | Inversor incluido | Precio orientativo |
|---|---|---|---|---|---|---|
| Hasta 200.000 € | Hasta 18.000 € | Hasta 300.000 € | Sí, garantía nombrada | Sí, con capital declarado aparte | Sí | Desde 210 €/año |
Tabla comparativa de los 7 seguros de hogar para placas solares
| Posición | Compañía | Granizo paneles | Robo paneles | Lucro cesante energético | Puntuación /10 |
|---|---|---|---|---|---|
| 1 | Mapfre Hogar Plus | Sí | Sí | Sí | 9,2 |
| 2 | Mutua Madrileña Hogar Adaptado | Sí | Sí | Opcional | 8,7 |
| 3 | Allianz Hogar Confort | Sí | Opcional | No | 7,9 |
| 4 | Línea Directa Hogar | Sí | Sí | No | 7,4 |
| 5 | Caser Hogar Total | Sí | Sí | No | 7,1 |
| 6 | AXA Hogar Protect | Sí | Sí (con requisitos) | No | 6,8 |
| 7 | Generali Hogar Mundo Confort | Sí | Sí (capital aparte) | No | 6,3 |
Se queda fuera Zurich, pese a ser un referente en hogar en España, porque su producto actual no incluye una garantía nombrada para fotovoltaica: la fotovoltaica se trata como "instalación fija" genérica, sin mención expresa a granizo ni robo diferenciado, lo que en la práctica deja un margen de interpretación que no cumple el criterio de este ranking.
Capital asegurado recomendado según la potencia de la instalación
Para una instalación residencial estándar de entre 3 y 6 kWp, el capital recomendado para cubrir paneles e inversor suele rondar los 6.000-10.000 €, según el número de módulos y la marca del inversor. Instalaciones mayores, con baterías de acumulación incluidas, pueden necesitar ampliar el capital del continente en 3.000-5.000 € adicionales para que la batería quede cubierta en caso de incendio o sobretensión.
Documentación necesaria para declarar las placas solares en el seguro de hogar
Conviene tener a mano el certificado de instalación firmado por el instalador autorizado, la factura de compra con el número de serie de los paneles y el inversor, y el boletín de la instalación eléctrica si existe. Algunas compañías, como ya vimos con AXA, piden también el certificado del sistema antihurto si se quiere la cobertura de robo sin recortes. Sin esta documentación, la aseguradora puede retrasar o rechazar el pago del siniestro alegando falta de prueba de preexistencia.
Franquicias habituales en siniestros de granizo y robo de paneles
Las franquicias varían entre los 150 € de Mapfre y Mutua Madrileña y los 300 € de Caser, dependiendo de si el siniestro afecta solo a un panel o a la instalación completa. En robo, algunas pólizas aplican franquicia fija y otras un porcentaje sobre el capital declarado, así que conviene revisar las condiciones particulares antes de firmar, no solo el folleto comercial.
Mejor global y mejor calidad-precio
El mejor global de este ranking es Mapfre Hogar Plus, por ser la única póliza que combina granizo, robo, inversor y lucro cesante energético sin exigir módulos adicionales ni capital declarado aparte. La mejor calidad-precio es Línea Directa Hogar: no cubre lucro cesante, pero su precio orientativo es el más bajo del ranking y la cobertura de granizo y robo cumple sin letra pequeña excesiva, algo que para una instalación doméstica estándar puede ser más que suficiente.
Quien tenga dudas sobre cómo declarar una ampliación de potencia o una batería de acumulación recién instalada debería consultarlo con un mediador colegiado o, en caso de conflicto con la aseguradora, acudir a la DGSFP. Este artículo no sustituye el asesoramiento individualizado sobre el caso concreto de cada vivienda.
Quien ya tenga contratado un seguro de hogar vinculado a hipoteca puede encontrar interesante revisar también las condiciones mínimas que exige el banco en estas pólizas, ya que en algunos casos la cobertura fotovoltaica puede quedar diluida si solo se contrata el mínimo exigido.
Preguntas frecuentes
¿Es obligatorio declarar las placas solares al seguro de hogar?
No existe una ley que obligue a declarar una instalación fotovoltaica, pero la Ley de Contrato de Seguro exige comunicar a la aseguradora cualquier circunstancia que agrave el riesgo asegurado. No declarar los paneles puede dar pie a que la compañía reduzca o rechace la indemnización en caso de siniestro, alegando ocultación de un elemento relevante.
¿El seguro de hogar estándar cubre los paneles solares sin ampliación?
Depende de la póliza. Algunas incluyen los paneles dentro del continente general sin garantía nombrada, lo que en la práctica limita la cobertura frente a granizo o robo específico. Lo recomendable es comprobar las condiciones particulares y, si no aparecen mencionados expresamente, solicitar al mediador su inclusión como capital adicional.
¿Qué pasa si el robo de placas solares se produce sin signos de forzamiento visibles?
La mayoría de aseguradoras exige que exista forzamiento o rotura de anclajes para activar la cobertura de robo, salvo que se contrate una garantía de "expoliación" o "sustracción sin violencia", que no todas las compañías de este ranking ofrecen de serie.
¿El lucro cesante por pérdida de producción energética se cubre siempre?
No. Solo Mapfre Hogar Plus lo incluye de serie entre las analizadas en este ranking; Mutua Madrileña lo ofrece como opcional. El resto de compañías del listado no contemplan esta indemnización, que compensa la energía dejada de producir mientras se repara o repone la instalación.

2 comentarios
Pingback: Los 5 mejores seguros de hogar para viviendas con domótica avanzada y sistemas de seguridad conectados con mayor bonificación en prima – Seguro Rankings
Pingback: Los 7 mejores seguros de hogar para viviendas con domótica que cubren fallos eléctricos de dispositivos conectados y sobretensiones – Seguro Rankings