

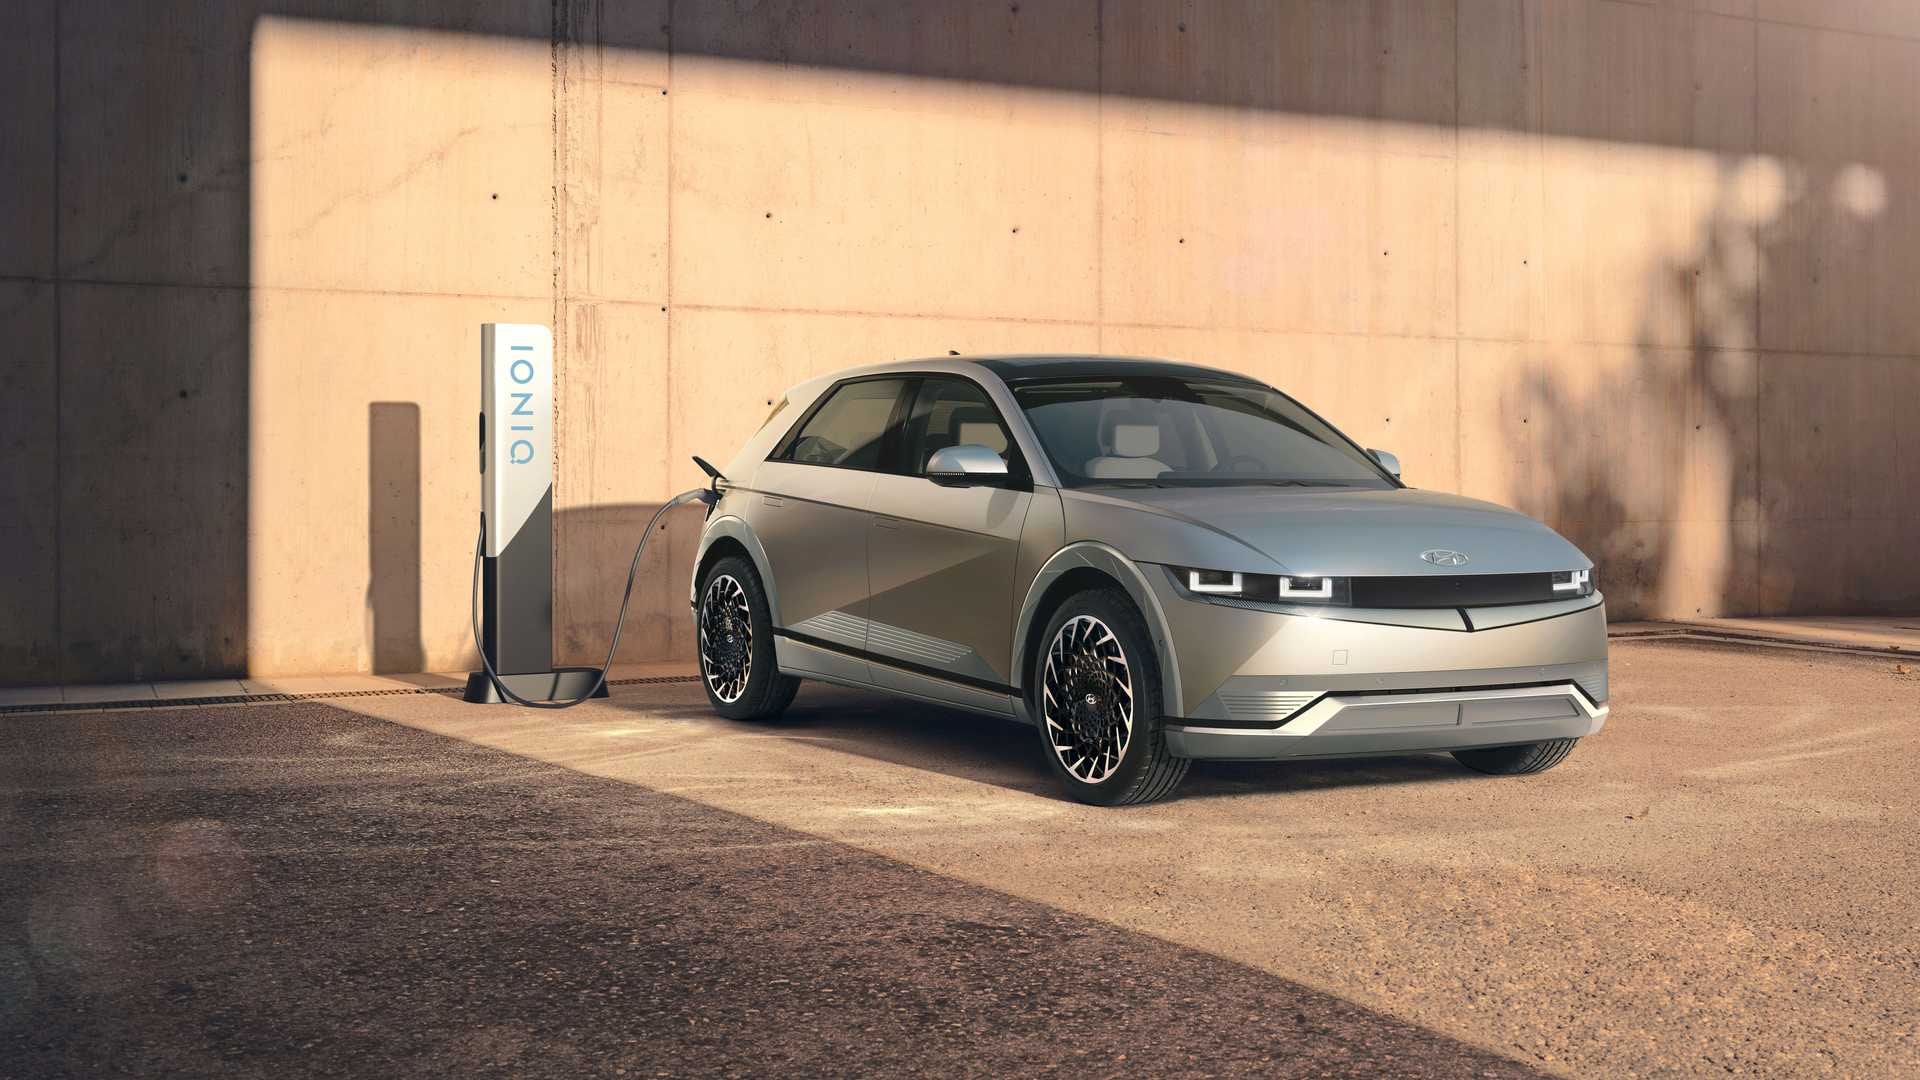
Un coche eléctrico familiar de 40.000 a 55.000 euros no se asegura como un utilitario de combustión. El pack de baterías representa entre un tercio y la mitad del valor del vehículo, y eso cambia las reglas del juego a la hora de contratar un seguro a todo riesgo. Aquí no basta con mirar el precio de la prima: hay que comprobar qué pasa si la batería sufre un fallo térmico, y qué hace la aseguradora si te quedas tirado con el 0% de carga en una autovía sin punto cercano.
Este ranking ordena las seis pólizas con mejor cobertura verificable en esos dos puntos. El criterio no es el precio más bajo, sino la combinación de protección específica de batería y asistencia por descarga con traslado o recarga móvil in situ.
Por qué el seguro de un eléctrico familiar no es igual que el de un coche de combustión
La diferencia empieza en el taller. Reparar o sustituir un pack de baterías de un Hyundai Ioniq 5 o un Kia EV6 cuesta, en los casos más graves, una cifra que puede acercarse a una parte sustancial del valor del vehículo. Las aseguradoras generalistas cubren el incendio como siniestro ordinario, pero no todas distinguen el incendio térmico de origen eléctrico ni la degradación de celdas tras un impacto que no revienta la carcasa pero sí compromete el sistema interno.
El segundo punto es la autonomía real. Un SUV eléctrico familiar que se queda sin carga en plena A-2 no es lo mismo que un coche de gasolina sin combustible: no puedes echar cinco litros en un bidón y seguir. Necesitas remolque hasta un punto de recarga o, en el mejor de los casos, una furgoneta de asistencia con cargador móvil que te dé autonomía suficiente para llegar al siguiente electrolinera. No todas las pólizas de asistencia en carretera incluyen este supuesto como cobertura explícita; muchas lo tratan como una avería genérica, con los límites de kilometraje y tiempo de espera que eso implica.
Criterio de ranking: cobertura de batería + asistencia por descarga, explicado
Para ordenar las seis pólizas se ha valorado, por este orden de peso: (1) si la cobertura de batería cubre expresamente incendio térmico, sobrecarga y degradación por fallo eléctrico derivado de siniestro, no solo el daño mecánico de la carcasa; (2) si la asistencia por descarga está nombrada como supuesto propio, con traslado a punto de recarga o recarga móvil in situ, y desde qué kilómetro se activa; (3) franquicia aplicable en modalidad todo riesgo; (4) red de talleres con certificación para alta tensión, un detalle que muchos comparadores pasan por alto y que determina si tu coche se repara en tres días o en tres semanas.
Quedan fuera de la cabeza del ranking compañías con buena reputación generalista en auto, como Generali o Catalana Occidente, porque su cobertura de batería en el momento de redactar este artículo se limita a la cláusula estándar de incendio y no detalla un supuesto específico de asistencia por descarga separado de la avería mecánica. No es que su producto sea malo: es que no cumplen el criterio concreto de este ranking.
Top 6: ranking detallado
1. Mutua Madrileña — Todo Riesgo Eléctricos
Encabeza la lista porque es la única de las seis que especifica por escrito en condiciones particulares la cobertura de degradación de celdas tras impacto, además del incendio térmico. Su asistencia por descarga actúa desde el kilómetro 0, con furgoneta de recarga móvil en las principales provincias y remolque a electrolinera en el resto. La franquicia en todo riesgo varía según el modelo asegurado; para un Hyundai Ioniq 5 o un Kia EV6 de este rango de precio se mueve en una banda moderada dentro de lo habitual del mercado.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Variable según modelo, aplicable en daños propios |
| Asistencia en carretera | Desde km 0, recarga móvil in situ o traslado a punto de carga |
| Vehículo de sustitución | Sí, categoría equivalente durante la reparación |
| Red de talleres | Concertada, con certificación alta tensión |
| Cobertura de batería | Incendio térmico, sobrecarga y degradación por fallo eléctrico |
| Precio orientativo | Desde 850 €/año según perfil y modelo |
2. Línea Directa — Seguro Coche 100% Eléctrico
Justo detrás. La cobertura de batería es prácticamente equiparable a la de Mutua Madrileña, pero la asistencia por descarga tiene una matización: la recarga móvil in situ está disponible en zonas urbanas y periurbanas, mientras que en carretera convencional el servicio por defecto es el remolque hasta el punto de recarga más cercano. No es una diferencia menor si el lector vive en zona rural.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Variable según modelo |
| Asistencia en carretera | Desde km 0, recarga móvil en zona urbana, remolque en carretera |
| Vehículo de sustitución | Sí, opcional según paquete contratado |
| Red de talleres | Concertada |
| Cobertura de batería | Incendio térmico y sobrecarga; degradación cubierta con matices |
| Precio orientativo | Desde 790 €/año |
3. AXA — Auto Eléctrico Todo Riesgo
AXA entra en el podio por su red de talleres: es de las más extensas en certificación de alta tensión fuera de las grandes capitales, algo que pesa para quien tiene un Skoda Enyaq o un Volkswagen ID.4 y no vive en Madrid o Barcelona. Pierde posiciones frente a las dos anteriores porque su cobertura de batería no distingue de forma explícita la degradación progresiva por fallo eléctrico: la trata dentro de la cláusula general de daños propios, lo que en la práctica puede generar discusión pericial si el daño no es evidente a simple vista.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Variable según modelo y antigüedad |
| Asistencia en carretera | Desde km 0, traslado a punto de recarga |
| Vehículo de sustitución | Sí |
| Red de talleres | Amplia red concertada con certificación alta tensión |
| Cobertura de batería | Incendio y sobrecarga dentro de daños propios generales |
| Precio orientativo | Desde 820 €/año |
4. MAPFRE — Seguro Coche Eléctrico Plus
MAPFRE ofrece un producto sólido pero más conservador en la letra de la asistencia por descarga: el servicio de recarga móvil está sujeto a disponibilidad de furgoneta en la zona, sin garantía de cobertura total del territorio nacional. Para un Peugeot e-3008 o un Tesla Model Y que se mueve sobre todo por autovías y grandes ejes, esto no suele ser problema; para rutas de montaña o zonas poco pobladas, conviene preguntar antes de firmar.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Variable según modelo |
| Asistencia en carretera | Desde km 0, recarga móvil sujeta a disponibilidad |
| Vehículo de sustitución | Sí, opcional |
| Red de talleres | Concertada |
| Cobertura de batería | Incendio térmico incluido; degradación con peritaje específico |
| Precio orientativo | Desde 780 €/año |
5. Allianz — Allianz Auto Eléctrico
Allianz cumple los dos criterios centrales, pero con franquicias algo más altas que las cuatro anteriores en la modalidad todo riesgo, lo que la relega al quinto puesto pese a tener una cobertura de batería correctamente especificada. Su punto fuerte es la defensa jurídica incluida sin coste adicional, que no es el criterio de este ranking pero sí un extra a tener en cuenta.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Superior a la media del resto del ranking |
| Asistencia en carretera | Desde km 0, traslado o recarga móvil según zona |
| Vehículo de sustitución | Sí |
| Red de talleres | Concertada |
| Cobertura de batería | Incendio térmico, sobrecarga y degradación por fallo eléctrico |
| Precio orientativo | Desde 860 €/año |
6. Zurich — Zurich Auto Electric
Cierra el ranking, no porque sea mala póliza, sino porque su asistencia por descarga empieza a partir de un kilometraje mínimo desde el domicilio del asegurado, no desde el kilómetro 0 como las cinco anteriores. Para trayectos cortos urbanos esto puede dejar al conductor sin cobertura en el peor momento: cerca de casa, con la batería a cero y sin wallbox propio.
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Variable según modelo |
| Asistencia en carretera | Desde kilometraje mínimo, no desde km 0 |
| Vehículo de sustitución | Opcional |
| Red de talleres | Concertada |
| Cobertura de batería | Incendio térmico y sobrecarga |
| Precio orientativo | Desde 810 €/año |
Qué modelos encajan en este rango (40.000-55.000 €) y qué cambia según el coche
El Tesla Model Y y el Kia EV6 suelen situarse en la parte alta de esta banda según acabado, mientras que el Hyundai Ioniq 5, el Skoda Enyaq, el Volkswagen ID.4 y el Peugeot e-3008 cubren desde la entrada hasta la zona media. La prima no depende solo del precio de venta: el coste de reposición del pack de baterías, la disponibilidad de piezas y la red de talleres certificados en la zona del tomador influyen tanto o más que la etiqueta del concesionario. Quien ya haya comparado pólizas para un híbrido enchufable sabrá que el cable de recarga y los accesorios asociados también entran en juego, aunque en el eléctrico puro el peso recae casi todo sobre la batería de tracción.
Franquicias, exclusiones típicas y letra pequeña a revisar antes de firmar
La franquicia en todo riesgo para estos modelos varía según marca de la aseguradora y valor del vehículo; no existe una cifra única aplicable a los seis. Entre las exclusiones habituales del ramo auto que también afectan a los eléctricos: uso profesional no declarado (VTC, reparto), carga en puntos no homologados si eso agrava el siniestro, manipulación no autorizada del sistema de alta tensión y, en algunas pólizas, la degradación de batería por desgaste normal de uso, que no es un siniestro sino un proceso natural no cubierto por ningún seguro de daños.
Tabla comparativa de las 6 pólizas
| Compañía | Cobertura batería | Asistencia por descarga | Puntuación (1-10) |
|---|---|---|---|
| Mutua Madrileña | Incendio térmico, sobrecarga, degradación | Desde km 0, recarga móvil nacional | 9,2 |
| Línea Directa | Incendio térmico, sobrecarga | Desde km 0, matices en zona rural | 8,7 |
| AXA | Incendio y sobrecarga (general) | Desde km 0, buena red talleres | 8,3 |
| MAPFRE | Incendio; degradación con peritaje | Recarga móvil sujeta a disponibilidad | 7,9 |
| Allianz | Incendio térmico, sobrecarga, degradación | Desde km 0, franquicia más alta | 7,6 |
| Zurich | Incendio térmico y sobrecarga | Desde kilometraje mínimo | 7,1 |
Veredicto: mejor global y mejor calidad-precio
Mejor global: Mutua Madrileña. Es la única que especifica por escrito los tres supuestos de batería que importan de verdad (incendio térmico, sobrecarga, degradación por fallo eléctrico) y además resuelve la asistencia por descarga desde el kilómetro 0 en todo el territorio.
Mejor calidad-precio: MAPFRE. Su precio orientativo está entre los más bajos del ranking y cumple lo esencial, aunque haya que aceptar que la recarga móvil in situ depende de disponibilidad de furgoneta en la zona. Para un perfil urbano que no se aventura por carreteras secundarias, el ajuste compensa.
Preguntas frecuentes
¿El seguro a todo riesgo de un coche eléctrico es obligatorio?
No. Lo obligatorio en España es el seguro de responsabilidad civil de circulación, igual que en un coche de combustión. El todo riesgo con cobertura de batería es voluntario y complementario, aunque muy recomendable dado el coste de reposición del pack.
¿Qué pasa si mi batería se degrada por uso normal, sin accidente?
No está cubierto por ningún seguro de daños de los analizados. La degradación progresiva por desgaste natural de uso queda fuera del seguro de coche; en todo caso entraría dentro de la garantía del fabricante, que es un contrato distinto y con sus propios plazos.
¿La asistencia por descarga sustituye a tener una tarjeta de recarga propia?
No, son cosas distintas. La asistencia por descarga es un servicio de emergencia para cuando te quedas sin batería; no sustituye el uso habitual de puntos de recarga ni wallbox doméstico.
¿Puedo cambiar de aseguradora si mi póliza actual no cubre bien la batería?
Es una opción, pero no garantiza ahorro automático: depende de tu historial de siniestros, el modelo exacto de coche y la compañía de origen. Antes de decidir, conviene comparar la letra de las condiciones particulares, no solo el precio, y en caso de duda consultar con un mediador de seguros colegiado o con la Dirección General de Seguros y Fondos de Pensiones (DGSFP) para resolver cuestiones específicas de tu contrato.
