

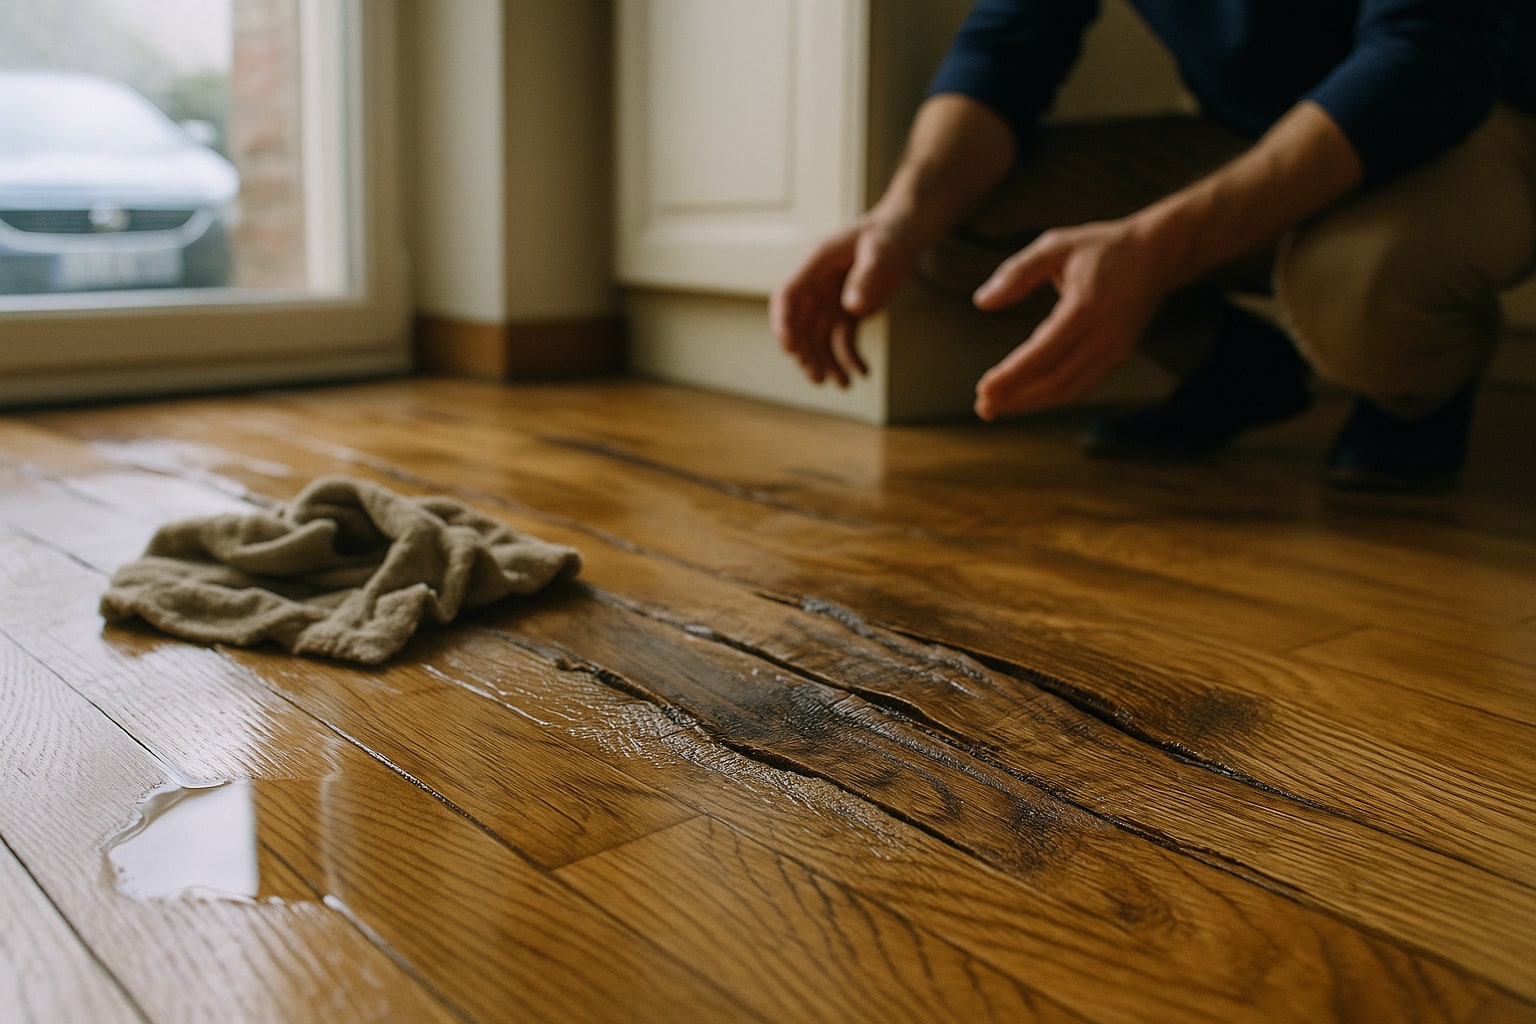
Un escape lento bajo el lavavajillas, una junta silicona vencida en la ducha, la lavadora del vecino de arriba que suelta medio depósito de noche. El parqué de madera natural es de los materiales que peor lo llevan: se hincha, se abomba, cambia de color y, en muchos casos, no hay lijado que lo salve. Toca levantar y reponer. Y ahí es donde el seguro de hogar deja de ser un papel abstracto para convertirse en una factura muy concreta.
Este ranking ordena las seis aseguradoras generalistas con mayor presencia en España por el capital máximo indemnizable en daños por agua aplicado específicamente a suelos de madera natural, ponderado con dos filtros que casi nadie mira hasta que le toca: la franquicia real y si la póliza paga a valor a nuevo o aplica depreciación por antigüedad. Nada de "cobertura amplia" en abstracto. Números, condiciones y letra pequeña.
Cómo hemos ordenado el ranking
El criterio principal es el límite de indemnización por daños por agua sobre continente (donde entra el parqué al considerarse revestimiento fijo del suelo), matizado por: franquicia aplicable al ramo agua, criterio de reposición (valor a nuevo vs. valor real con depreciación), inclusión de búsqueda de avería y reparación de la tubería causante, y si la póliza acepta reposición estética del suelo completo cuando no se puede casar la madera del tramo dañado con el resto.
Un aviso previo: las cifras que damos son las habituales de las modalidades premium de cada compañía en España a fecha de redacción. La póliza real depende del capital de continente que contrate cada cliente, del código postal y del estado de la vivienda. Para tu caso concreto, consulta con un mediador colegiado o directamente con la DGSFP.
1. Mapfre Hogar Multirriesgo — modalidad Extra
Mapfre encabeza el ranking porque combina tres cosas que rara vez van juntas: capital de continente muy holgado (se ajusta al valor de reconstrucción declarado, sin sublímite específico que castigue al parqué), valor a nuevo en revestimientos y una red propia de peritos y gremios que, en la práctica, agiliza la reposición del suelo entero cuando no hay forma de casar tabla nueva con tabla vieja. La franquicia estándar en daños por agua es de 0 € en la mayoría de modalidades Extra, aunque puede aparecer una franquicia de 150 € en determinadas configuraciones de continente reducido.
| Característica | Detalle |
|---|---|
| Continente | Hasta valor de reconstrucción declarado |
| Franquicia daños por agua | 0 € modalidad Extra / 150 € en variantes básicas |
| Criterio reposición parqué | Valor a nuevo, sin depreciación |
| Búsqueda de avería | Incluida, sin límite de metros |
| Reposición estética | Sí, si no hay tabla equivalente |
| Precio orientativo | Desde 320 €/año |
2. Mutua Madrileña Hogar Confort
Muy pegada a Mapfre y con un matiz importante: Mutua Madrileña también trabaja con valor a nuevo en continente y no impone franquicia en daños por agua en su modalidad Confort. La diferencia con el primer puesto es sutil pero real — la reposición estética del suelo completo no siempre se acepta de oficio; depende del criterio del perito. En un parqué de roble con acabado descatalogado eso puede significar aceptar un parche visible o negociar. Aun así, para viviendas en Madrid y su cuadro habitual, es de las respuestas más rápidas del mercado.
| Característica | Detalle |
|---|---|
| Continente | Valor de reconstrucción declarado |
| Franquicia daños por agua | 0 € en modalidad Confort |
| Criterio reposición parqué | Valor a nuevo |
| Búsqueda de avería | Incluida |
| Reposición estética | Sujeta a criterio pericial |
| Precio orientativo | Desde 290 €/año |
3. AXA Hogar Óptima
AXA sube en este ranking por una razón concreta: su modalidad Óptima incluye de serie la reposición estética hasta un límite explícito (habitualmente 3.000 € en la letra grande del condicionado, ampliable según capital) y aplica valor a nuevo sobre revestimientos. Se queda detrás de Mutua porque en algunas configuraciones aparece una franquicia de 150 € específica del ramo agua, y porque la búsqueda de avería tiene tope de metros lineales de tubería empotrada, aunque en la mayoría de siniestros domésticos no se llega.
| Característica | Detalle |
|---|---|
| Continente | Según capital contratado |
| Franquicia daños por agua | 0-150 € según modalidad |
| Criterio reposición parqué | Valor a nuevo |
| Búsqueda de avería | Incluida con límite de metros |
| Reposición estética | Sí, hasta sublímite del condicionado |
| Precio orientativo | Desde 310 €/año |
4. Allianz Hogar Ultra
Allianz tiene una póliza sólida en el ramo, pero pierde puestos frente a AXA porque el criterio de reposición estética del parqué es más restrictivo: se paga si el perito considera "imposibilidad razonable" de casar la madera, lo que en la práctica deja fuera muchos parqués con solera de cinco o seis años cuya referencia comercial aún se fabrica. Franquicia habitual de 150 € en la modalidad Ultra. Valor a nuevo en continente, sí.
| Característica | Detalle |
|---|---|
| Continente | Valor de reconstrucción |
| Franquicia daños por agua | 150 € estándar |
| Criterio reposición parqué | Valor a nuevo |
| Búsqueda de avería | Incluida |
| Reposición estética | Solo si el perito lo justifica |
| Precio orientativo | Desde 300 €/año |
5. Zurich Klinc Hogar
Zurich entra en el top 6 por la flexibilidad modular de Klinc, pero se queda en la quinta posición porque su criterio para daños por agua sobre revestimientos aplica un tope inferior si no se contrata el módulo ampliado, y la franquicia por defecto es de 150 € en el ramo. La reposición estética no viene garantizada de serie — hay que añadirla como extensión.
| Característica | Detalle |
|---|---|
| Continente | Configurable por el asegurado |
| Franquicia daños por agua | 150 € por defecto |
| Criterio reposición parqué | Valor a nuevo si se contrata extensión |
| Búsqueda de avería | Incluida en módulo agua ampliado |
| Reposición estética | No de serie, extensión aparte |
| Precio orientativo | Desde 250 €/año |
6. Línea Directa Hogar
Línea Directa cierra el ranking. Su producto de hogar cubre daños por agua con solvencia y la gestión digital es rápida, pero el criterio de reposición aplica depreciación por antigüedad en revestimientos a partir de cierto umbral de años del suelo, lo que en un parqué de más de una década se traduce en indemnizaciones más ajustadas. Franquicia de 150 € habitual. La reposición estética no está garantizada.
| Característica | Detalle |
|---|---|
| Continente | Según capital contratado |
| Franquicia daños por agua | 150 € |
| Criterio reposición parqué | Valor real con depreciación |
| Búsqueda de avería | Incluida |
| Reposición estética | No garantizada |
| Precio orientativo | Desde 240 €/año |
Compañías que se han quedado fuera
Generali y Reale son grandes del mercado español y tienen productos de hogar competentes, pero no encajan en este ranking concreto porque su criterio específico sobre reposición de parqué no está diferenciado del resto de revestimientos y no ofrecen sublímite claro que permita posicionarlas frente a las seis anteriores sin especular. Preferimos dejarlas fuera antes que inflar el ranking.
Tabla resumen y puntuación
| # | Compañía | Franquicia | Reposición | R. estética | Precio desde | Nota /10 |
|---|---|---|---|---|---|---|
| 1 | Mapfre Hogar Multirriesgo | 0-150 € | Valor a nuevo | Sí | 320 € | 9,4 |
| 2 | Mutua Madrileña Hogar Confort | 0 € | Valor a nuevo | Pericial | 290 € | 9,1 |
| 3 | AXA Hogar Óptima | 0-150 € | Valor a nuevo | Sublímite | 310 € | 8,7 |
| 4 | Allianz Hogar Ultra | 150 € | Valor a nuevo | Restrictiva | 300 € | 8,2 |
| 5 | Zurich Klinc Hogar | 150 € | Valor a nuevo con extensión | Extensión | 250 € | 7,6 |
| 6 | Línea Directa Hogar | 150 € | Valor real | No | 240 € | 7,1 |
Exclusiones típicas que conviene revisar
En daños por agua sobre madera natural, casi todos los condicionados excluyen: filtraciones por falta de mantenimiento de juntas y siliconas, humedades por condensación, daños preexistentes no declarados, siniestros derivados de obras sin comunicar y filtraciones desde cubiertas comunitarias mal impermeabilizadas (esas van al seguro de la comunidad). Un detalle en el que insistimos: si el parqué ya venía abombado antes de contratar y no se declaró, no hay póliza que lo cubra. Merece la pena echar un vistazo también a las opciones con búsqueda de avería incluida sin franquicia si tu prioridad es minimizar el desembolso inicial.
Mejor global y mejor calidad-precio
Mejor global: Mapfre Hogar Multirriesgo Extra. Por capital, por criterio de valor a nuevo sin fisuras y por la respuesta operativa en reposición completa del suelo cuando la casación es imposible.
Mejor calidad-precio: Mutua Madrileña Hogar Confort. Cubre prácticamente lo mismo por una prima algo menor y con franquicia cero. Cede terreno solo en el matiz de reposición estética, que puede pesar o no según el tipo de parqué.
FAQ
¿El seguro de hogar cubre siempre la sustitución completa del parqué?
No de oficio. Solo si la póliza incluye la cláusula de reposición estética o el perito acepta que no hay forma razonable de casar la madera dañada con la existente. En pólizas básicas se paga solo el tramo afectado.
¿Qué diferencia hay entre valor a nuevo y valor real en un suelo de madera?
El valor a nuevo indemniza lo que cuesta reponer el parqué hoy, con material equivalente. El valor real aplica una depreciación según años de uso. En un parqué de 15 años, la diferencia puede rondar el 30-40% del importe final.
¿La búsqueda de avería la cubre siempre el seguro?
Depende de la póliza. En las modalidades premium de las seis compañías del ranking sí está incluida, aunque algunas ponen tope de metros lineales o exigen que la fuga esté en tubería del asegurado (no comunitaria).
¿Qué hago si la fuga viene del vecino de arriba?
Se activa tu póliza para reparar tu parqué y luego tu aseguradora repite contra la del vecino por subrogación (art. 43 de la Ley de Contrato de Seguro). Tú no debes esperar a que el vecino resuelva nada. Si tu caso es complejo, consulta con un mediador colegiado o con la DGSFP.
